
Na indústria, uma parcela relevante do resultado tributário pode estar escondida dentro das próprias rotinas de compras, produção e escrituração fiscal.
Materiais utilizados no processo produtivo, serviços técnicos, energia, manutenção e determinadas despesas operacionais podem ter tratamento diferente daquele adotado originalmente pela empresa.
O problema aparece quando a apuração de PIS e Cofins é feita de forma excessivamente automática. O ERP recebe a nota fiscal, aplica uma parametrização previamente cadastrada e transfere as informações para a escrituração.
Se essa configuração não acompanha as características reais da operação, créditos permitidos podem deixar de ser apropriados ou, no sentido oposto, créditos sem fundamento podem ser registrados.
Esse risco é especialmente relevante para empresas sujeitas à sistemática não cumulativa. A própria DHF aborda como a recuperação de impostos no Lucro Real depende da revisão técnica das operações, dos documentos e dos créditos que efetivamente possuem respaldo tributário.
A análise também exige atenção porque o conceito de insumo para PIS e Cofins não se limita à matéria-prima incorporada fisicamente ao produto. O Superior Tribunal de Justiça consolidou o entendimento de que devem ser observados os critérios de essencialidade ou relevância para a atividade econômica do contribuinte.
Por isso, revisar créditos tributários PIS Cofins na indústria significa examinar o processo produtivo, as compras, os documentos fiscais, os cadastros e a EFD-Contribuições de forma integrada. É essa abordagem que permite encontrar oportunidades sem transformar recuperação tributária em uma simples busca por valores contábeis.
O que são créditos tributários PIS Cofins na indústria?
Os créditos tributários PIS Cofins na indústria são valores que, dentro da sistemática não cumulativa, podem ser descontados das contribuições devidas pela empresa quando as aquisições, custos ou despesas se enquadram nas hipóteses previstas pela legislação.
Entre as possibilidades estão determinados bens e serviços utilizados como insumos, energia, aluguéis e outras situações previstas principalmente na Lei nº 10.637/2002, que disciplina a não cumulatividade do PIS/Pasep, e na Lei nº 10.833/2003, relacionada à Cofins não cumulativa.
O direito ao crédito depende da natureza da operação, do regime tributário, da vinculação com receitas submetidas à sistemática aplicável, das características do processo produtivo e da documentação disponível.
Portanto, não basta verificar a existência de uma nota fiscal de compra: é necessário entender por que aquele gasto existe dentro da operação industrial e qual tratamento fiscal a legislação permite.
Onde normalmente surgem oportunidades de créditos de PIS e Cofins?
Uma revisão consistente começa antes da escrituração fiscal. O primeiro trabalho é compreender como a fábrica efetivamente opera.
Duas empresas com atividades semelhantes podem ter processos produtivos, exigências técnicas e estruturas de custos diferentes.
Consequentemente, determinadas despesas podem assumir funções distintas para fins de análise de creditamento.
A revisão costuma se concentrar em três grandes frentes: compras, processo produtivo e escrituração.
Compras de matérias-primas e materiais aplicados à produção
Matérias-primas incorporadas ao produto costumam ser os itens mais evidentes da apuração. Entretanto, limitar a revisão a elas pode deixar de fora despesas relevantes.
As regras do PIS e da Cofins não cumulativos contemplam, observadas as condições legais, bens e serviços utilizados como insumos na produção ou fabricação de bens destinados à venda.
Por isso, vale examinar separadamente:
- matérias-primas;
- produtos intermediários;
- componentes;
- materiais de embalagem;
- produtos químicos utilizados no processo industrial;
- combustíveis e lubrificantes utilizados na produção, conforme a natureza da operação;
- materiais consumidos em etapas necessárias da fabricação;
- itens empregados em controle de qualidade;
- bens exigidos por normas técnicas, sanitárias ou regulatórias, quando relacionados ao processo produtivo.
O ponto central não é apenas verificar se o item integra fisicamente o produto acabado. É necessário avaliar sua função dentro da atividade industrial.
Serviços vinculados ao processo industrial
Uma fonte frequente de divergências está nos serviços contratados.
Dependendo das características da operação, determinadas atividades realizadas por terceiros podem estar diretamente relacionadas à produção ou decorrer de exigências necessárias para que o produto seja fabricado ou comercializado.
Isso exige atenção em serviços como:
- calibração de equipamentos;
- controle laboratorial;
- tratamento industrial realizado por terceiros;
- análises técnicas;
- serviços aplicados diretamente à produção;
- determinadas certificações obrigatórias;
- manutenção relacionada a equipamentos indispensáveis à fabricação.
O enquadramento deve ser feito individualmente. A existência de um contrato ou de uma nota fiscal de serviço, isoladamente, não cria direito automático ao crédito.
Energia elétrica e térmica
A legislação também prevê hipótese específica de crédito relacionada à energia elétrica e à energia térmica, inclusive sob a forma de vapor, consumidas nos estabelecimentos da pessoa jurídica, dentro das regras aplicáveis à não cumulatividade.
Em indústrias intensivas em consumo energético, essa rubrica pode representar um valor expressivo. Uma revisão deve verificar se:
- todas as unidades consumidoras foram consideradas corretamente;
- os documentos estão vinculados ao estabelecimento correspondente;
- o ERP está importando as informações sem distorções;
- os valores foram apropriados nos períodos adequados;
- existem diferenças entre documentos fiscais, contabilidade e EFD-Contribuições.
Aluguel de prédios, máquinas e equipamentos
As legislações do PIS e da Cofins também estabelecem, observadas as condições legais, hipóteses relacionadas a aluguéis de prédios, máquinas e equipamentos pagos a pessoa jurídica e utilizados nas atividades da empresa.
Isso exige cuidado na revisão contratual e contábil. Uma indústria pode possuir máquinas locadas dentro da linha produtiva, equipamentos auxiliares ou imóveis empregados na atividade que foram registrados contabilmente como despesa, mas não receberam análise específica na apuração das contribuições.
Frete, armazenagem e logística
Fretes merecem análise separada porque o tratamento pode variar conforme a natureza da operação e a responsabilidade pelo custo.
A legislação contempla situações específicas relacionadas à armazenagem e ao frete, mas isso não significa que todo gasto logístico gere crédito automaticamente.
É necessário separar, por exemplo:
- frete sobre aquisição;
- transporte entre estabelecimentos;
- movimentações relacionadas ao processo produtivo;
- frete na operação de venda;
- transporte de produto acabado;
- armazenagem;
- operações contratadas com diferentes tipos de fornecedores.
Essa classificação evita tanto a perda de créditos quanto a apropriação de valores sem sustentação suficiente.
O conceito de insumo é mais amplo do que matéria-prima?
Sim, mas o conceito não é ilimitado.
Essa é uma das questões mais relevantes na revisão de créditos de PIS e Cofins. No julgamento do Tema Repetitivo 779 do Superior Tribunal de Justiça, o conceito de insumo passou a ser analisado à luz dos critérios de essencialidade ou relevância, considerando a importância do bem ou serviço para o desenvolvimento da atividade econômica exercida pelo contribuinte.
Isso altera a lógica de uma análise baseada apenas na incorporação física ao produto.
Um item pode não compor o produto acabado e, ainda assim, exigir avaliação quando sua ausência compromete o processo produtivo, a qualidade, a quantidade produzida ou o atendimento de determinada obrigação legal relacionada à fabricação.
Por outro lado, esse entendimento não transforma qualquer despesa administrativa ou operacional em insumo.
O que significa essencialidade?
A essencialidade procura identificar o grau de dependência do processo produtivo em relação ao bem ou serviço.
Uma pergunta útil durante a revisão é: sem esse bem ou serviço, a produção conseguiria continuar normalmente, nas mesmas condições técnicas, de qualidade e de quantidade?
Quando a ausência do item impede ou prejudica de forma relevante o desenvolvimento da atividade produtiva, existe um elemento importante a ser considerado na análise.
O que significa relevância?
A relevância pode decorrer das características específicas do processo produtivo ou até de uma imposição legal.
Em determinadas indústrias, controles sanitários, certificações, procedimentos técnicos, equipamentos específicos ou determinadas medidas de proteção existem não porque integram fisicamente o produto, mas porque a produção não poderia ocorrer regularmente sem eles.
A conclusão exige análise do caso concreto, documentação e demonstração do vínculo com a atividade industrial.
Como funciona a revisão de créditos tributários PIS Cofins na prática?
Uma revisão eficiente não começa procurando lançamentos aleatórios dentro da EFD-Contribuições. Ela começa pelo mapeamento da operação.
Empresas que trabalham com planejamento tributário integrado ao ERP conseguem cruzar compras, estoque, escrituração, classificação fiscal e contabilidade de maneira mais consistente, reduzindo a dependência de conferências isoladas.
Um processo de revisão pode seguir as seguintes etapas:
- Identificar o regime e a sistemática aplicável: verificar como PIS e Cofins estão sendo apurados e quais receitas possuem tratamentos tributários específicos.
- Mapear o processo produtivo: compreender o fluxo desde a entrada dos materiais até fabricação, controle de qualidade, embalagem, armazenagem e saída.
- Extrair o histórico de compras e serviços: organizar fornecedores, CFOPs, NCMs, CSTs, contas contábeis, centros de custo e classificações internas.
- Relacionar cada despesa à operação: verificar onde o bem ou serviço é utilizado e qual função exerce no processo industrial.
- Revisar documentos fiscais: conferir classificação, natureza da operação, CST, bases e demais informações utilizadas na apuração.
- Cruzar os dados com a EFD-Contribuições: comparar aquilo que possui potencial de análise com aquilo que efetivamente foi escriturado.
- Identificar créditos não apropriados e créditos de risco: procurar oportunidades sem ignorar valores eventualmente registrados sem suporte adequado.
- Preparar memória técnica: documentar fundamento legal, descrição da operação, documentos analisados e metodologia adotada.
Esse método transforma uma lista de despesas em uma análise tributária mais consistente e defensável.
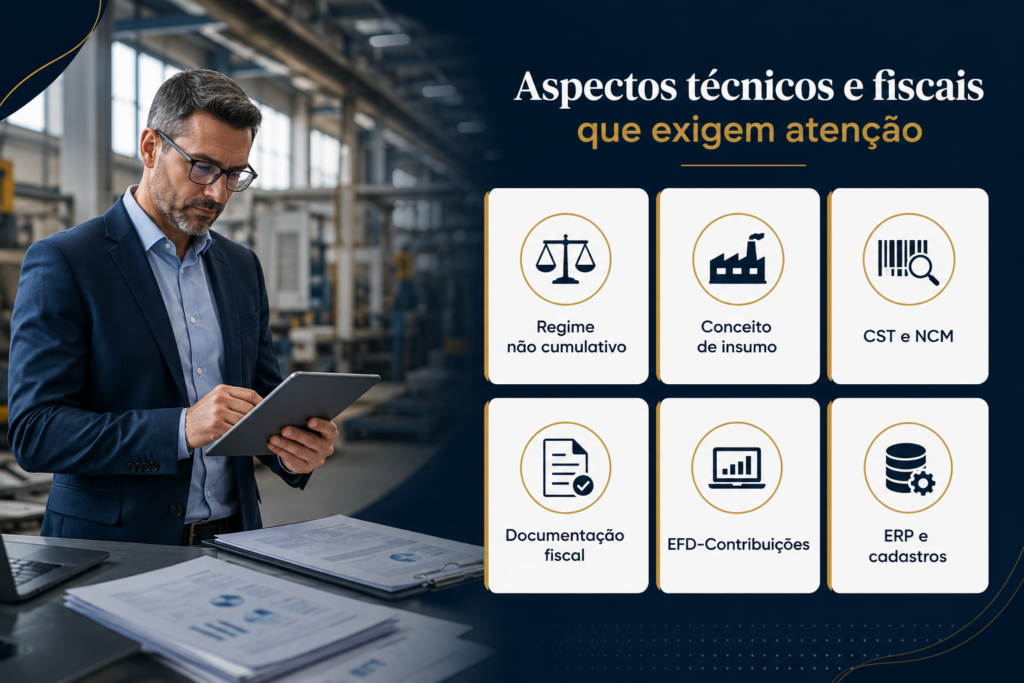
Aspectos técnicos e fiscais que exigem atenção
A empresa precisa estar sujeita à sistemática de creditamento aplicável
O primeiro filtro é o regime e a forma de incidência das contribuições.
A sistemática de créditos abordada neste artigo está relacionada principalmente à não cumulatividade do PIS e da Cofins. Empresas tributadas pelo Lucro Real frequentemente estão inseridas nesse modelo, mas há exceções, receitas submetidas a tratamentos diferenciados e particularidades que precisam ser verificadas individualmente.
Por isso, não é adequado presumir que toda indústria no Lucro Real utiliza exatamente a mesma sistemática para todas as receitas ou operações.
A origem e o tratamento tributário das aquisições interferem
O aproveitamento de créditos possui condições que precisam ser verificadas operação por operação. Isso se torna especialmente relevante quando existem:
- aquisições submetidas a alíquota zero;
- produtos sujeitos a regimes tributários específicos;
- operações com isenção;
- compras realizadas de pessoas físicas;
- importações;
- fornecedores enquadrados em tratamentos diferenciados.
Aplicar uma regra única a todo o cadastro de fornecedores pode produzir distorções importantes.
ICMS na base dos créditos requer parametrização atualizada
As alterações promovidas pela Lei nº 14.592/2023 modificaram pontos relevantes relacionados ao tratamento do ICMS na base dos créditos das contribuições.
Empresas que ainda utilizam planilhas antigas, regras fiscais desenvolvidas em períodos anteriores ou parametrizações desatualizadas devem revisar a metodologia utilizada no cálculo.
Esse tipo de risco reforça a necessidade de analisar também o sistema de gestão. Uma regra errada inserida no ERP pode ser replicada em milhares de documentos. A DHF detalha esse problema em seu conteúdo sobre integração entre planejamento tributário e ERP.
A EFD-Contribuições precisa refletir a operação real
A escrituração não deve ser tratada apenas como uma obrigação transmitida ao Fisco. Ela representa o tratamento tributário adotado pela empresa.
O Guia Prático da EFD-Contribuições disponibilizado pelo SPED reúne orientações técnicas para a escrituração dos registros relacionados às contribuições.
Durante uma revisão, devem ser conciliados pelo menos:
- notas fiscais de entrada;
- dados registrados no ERP;
- cadastro de produtos e serviços;
- contas contábeis;
- CST de PIS e Cofins;
- registros da EFD-Contribuições;
- memórias de cálculo;
- apuração final das contribuições.
Uma divergência em qualquer uma dessas etapas pode produzir efeitos recorrentes durante vários períodos de apuração.
O que revisar nas compras, insumos e escrituração?
| Área analisada | O que revisar | Possível problema identificado |
| Matérias-primas | Nota fiscal, CST, vínculo produtivo e base de cálculo | Crédito não apropriado ou cálculo incorreto |
| Materiais auxiliares | Essencialidade e relevância para a produção | Item tratado automaticamente como despesa sem análise de crédito |
| Embalagens | Finalidade e utilização dentro da operação | Classificação inadequada conforme o tipo de embalagem |
| Serviços industriais | Função no processo produtivo e características do fornecedor | Serviços relacionados à produção sem análise tributária |
| Manutenção | Equipamento atendido e relação com a produção | Despesa produtiva classificada genericamente |
| Energia | Unidades consumidoras, documentos e escrituração | Valores não apropriados, incorretos ou duplicados |
| Fretes | Natureza do transporte e responsabilidade pelo custo | Aplicação da mesma regra para operações logísticas distintas |
| Aluguéis | Tipo de bem, utilização, contrato e locador | Despesa elegível sem o tratamento fiscal adequado |
| EFD-Contribuições | CST, registros, documentos e bases escrituradas | Diferença entre operação real e arquivo transmitido |
| ERP | Regras fiscais, cadastros e integrações | Erro replicado automaticamente em diversos períodos |
A tabela funciona como ponto de partida. A decisão sobre cada crédito deve considerar a legislação vigente e os fatos concretos da operação industrial.
Principais erros ao revisar créditos de PIS e Cofins
1. Considerar insumo apenas aquilo que entra fisicamente no produto
Esse critério pode ser excessivamente restritivo. O entendimento consolidado pelo STJ determina que a análise considere essencialidade e relevância dentro da atividade econômica.
Como evitar: documentar a função de cada item e avaliar seu papel efetivo dentro do processo produtivo.
2. Tratar toda despesa da fábrica como insumo
O erro inverso também acontece. O fato de um gasto existir dentro de uma indústria não significa que ele gere automaticamente direito a crédito.
Como evitar: separar gastos administrativos, comerciais, logísticos e produtivos, estabelecendo fundamento específico para as hipóteses analisadas.
3. Revisar apenas o razão contábil
A contabilidade mostra onde o gasto foi registrado, mas nem sempre explica sua função operacional. Duas despesas classificadas na mesma conta podem possuir naturezas completamente diferentes.
Como evitar: cruzar dados contábeis com informações de compras, fiscal, produção, engenharia, qualidade e manutenção.
4. Ignorar a parametrização do ERP
Uma regra tributária incorreta aplicada automaticamente pode atingir centenas ou milhares de documentos.
Como evitar: após identificar a origem do erro, revisar também cadastros, regras fiscais e integrações. Recuperar períodos anteriores sem corrigir o processo que gerou a divergência apenas mantém o problema para o futuro.
5. Recuperar valores sem memória técnica
Um cálculo elevado não representa necessariamente um crédito seguro. Sem documentos, fundamentos e demonstração da relação entre o gasto e a operação, a empresa aumenta sua exposição fiscal.
Como evitar: manter um dossiê de suporte com documentos fiscais, contratos, descrição do processo, fundamentos legais e memória de cálculo.
6. Analisar o passado sem considerar a Reforma Tributária
Em 2026, a revisão de PIS e Cofins precisa conviver com a preparação para o novo sistema de tributação do consumo.
Esse ponto é particularmente relevante para a indústria. A DHF detalha em seu conteúdo sobre não cumulatividade do IBS e CBS na indústria como créditos, ERP, custos e formação de preços passam a exigir uma análise integrada durante a transição.
Como evitar: tratar a revisão histórica e a adaptação ao novo sistema como projetos conectados, aproveitando o diagnóstico atual para corrigir cadastros e processos antes das próximas etapas da Reforma Tributária.
Quais são os benefícios de revisar os créditos corretamente?
Uma revisão técnica não serve apenas para encontrar valores recuperáveis.
O primeiro benefício é financeiro. Créditos que deixaram de ser apropriados podem representar recursos relevantes, especialmente em indústrias com alto volume de compras, consumo de energia, serviços e operações associadas à produção.
Há também ganho de segurança fiscal. A análise identifica créditos frágeis eventualmente utilizados pela empresa e permite corrigir práticas antes que inconsistências se acumulem.
Outro resultado aparece na operação. Quando compras, fiscal, contabilidade, produção e ERP passam a utilizar critérios definidos, a empresa reduz retrabalho e deixa de depender de análises manuais recorrentes.
A gestão também melhora. Conhecer corretamente a carga tributária efetiva influencia:
- formação de preço;
- margem dos produtos;
- negociação com fornecedores;
- planejamento de compras;
- fluxo de caixa;
- projeções financeiras;
- análise de rentabilidade das linhas de produção.
Em outras palavras, uma revisão tributária bem executada melhora tanto a análise do passado quanto a qualidade das informações utilizadas nas decisões futuras.
PIS e Cofins estão em transição: ainda vale revisar créditos em 2026?
Sim. A transição para a CBS não elimina automaticamente problemas, obrigações ou oportunidades relacionados aos períodos submetidos às regras do PIS e da Cofins.
A empresa ainda precisa analisar corretamente os fatos geradores, documentos e escriturações correspondentes aos períodos sujeitos ao sistema atual, ao mesmo tempo em que prepara seus processos para a nova tributação sobre o consumo.
Essa transição merece atenção porque erros históricos encontrados na revisão podem revelar fragilidades de cadastro, classificação e integração que também afetarão a implantação do IBS e da CBS.
Para compreender como essa mudança afeta especificamente empresas industriais fora da lógica atual de créditos, também é recomendável avaliar os impactos da Reforma Tributária nas indústrias do Lucro Presumido.
Perguntas frequentes sobre créditos tributários PIS Cofins na indústria
1.Toda compra feita pela indústria gera crédito de PIS e Cofins?
Não. O direito depende da hipótese legal, da sistemática tributária aplicável, da natureza do item, do tratamento da operação e de sua relação com a atividade da empresa. A existência de uma nota fiscal de entrada, sozinha, não garante o crédito.
2.Material de manutenção pode gerar crédito?
Pode existir possibilidade de creditamento em determinadas situações, especialmente quando o gasto estiver relacionado a equipamentos ou etapas essenciais ou relevantes para a produção. A análise deve considerar o uso efetivo do material e as regras aplicáveis ao caso concreto.
3.Uniformes e equipamentos de proteção podem ser considerados insumos?
Depende das circunstâncias. Itens exigidos por legislação ou indispensáveis às características específicas do processo podem demandar análise sob o critério de relevância. Isso não significa que todo uniforme ou equipamento de proteção gere crédito de maneira automática.
4.Embalagens geram crédito de PIS e Cofins?
A finalidade da embalagem precisa ser analisada. Embalagens empregadas no produto ou necessárias ao processo podem possuir tratamento diferente daquelas utilizadas exclusivamente para determinadas etapas de transporte ou logística.
5.Crédito não utilizado em um mês é perdido?
Não necessariamente. A legislação prevê regras para utilização de determinados créditos em períodos posteriores, mas é necessário verificar a origem do crédito, sua natureza, o período de apuração e a forma de aproveitamento permitida.
É possível revisar PIS e Cofins mesmo com a chegada da CBS?
Sim. A transição tributária não elimina a necessidade de revisar períodos submetidos às regras anteriores. Pelo contrário: o diagnóstico pode revelar créditos não aproveitados, apropriações de risco e falhas de sistema que precisam ser corrigidas antes da consolidação do novo modelo.
O que a indústria deve levar dessa revisão?
Os maiores problemas relacionados aos créditos tributários PIS Cofins na indústria raramente estão concentrados em uma única nota fiscal. Eles costumam surgir de critérios repetidos durante meses ou anos: um CST parametrizado de forma inadequada, uma categoria de serviços que nunca foi analisada, um material produtivo tratado como despesa genérica ou uma informação que não percorre corretamente o caminho entre compras, ERP e EFD-Contribuições.
Por isso, a revisão mais consistente combina quatro elementos: legislação, conhecimento do processo industrial, qualidade documental e análise de dados.
Também não deve existir uma lógica de buscar crédito a qualquer custo. O objetivo é identificar aquilo que possui fundamento, corrigir tratamentos inadequados e estruturar procedimentos capazes de sustentar a apuração.
Esse trabalho ganha ainda mais relevância durante a Reforma Tributária. A indústria precisa cuidar dos créditos e das obrigações relacionados ao sistema atual enquanto adapta documentos fiscais, sistemas, cadastros e processos à lógica do IBS e da CBS.
Uma empresa que conhece detalhadamente sua cadeia de compras e a formação de seus créditos entra no novo sistema com uma vantagem operacional: cadastros mais confiáveis, critérios fiscais documentados e maior capacidade de conciliar compras, produção, custos e tributação.
Transforme a revisão tributária em uma análise da operação industrial
Recuperar impostos não deve começar com uma promessa de crédito. Deve começar com dados, documentos, legislação e entendimento do processo produtivo.
A DHF Contábil atua com recuperação de impostos, planejamento tributário, gestão fiscal e tributária e consultoria em sistemas ERP, permitindo analisar não apenas os valores já apurados, mas também as rotinas que originam as informações fiscais.
Para uma indústria, essa abordagem permite revisar compras, insumos, parametrizações, documentos fiscais, EFD-Contribuições e procedimentos internos em conjunto, identificando tanto oportunidades de recuperação quanto pontos que podem gerar risco ou perda de créditos.
Se a sua empresa possui alto volume de compras, diferentes linhas de produção ou dúvidas sobre o que está sendo considerado na apuração de PIS e Cofins, solicite uma análise com a equipe da DHF.
A revisão pode mostrar onde o tratamento fiscal está consistente, onde existem divergências e quais processos precisam ser ajustados antes das próximas etapas da Reforma Tributária.