A indústria reúne operações tributárias que não aparecem com a mesma intensidade em outros setores. Compra de insumos, transformação, consumo de energia, aquisição de máquinas, movimentação de estoque, industrialização por encomenda, devoluções e vendas interestaduais podem gerar créditos ou ajustes fiscais distintos.
O problema é que parte desses valores deixa de ser aproveitada por falhas de cadastro, interpretação restritiva da legislação ou falta de integração entre compras, produção, estoque, fiscal e contabilidade. Em outros casos, créditos são apropriados sem documentação suficiente, criando uma economia aparente que pode se transformar em autuação.
A recuperação não começa com a transmissão de um pedido à Receita Federal. Ela exige reconstruir a operação, identificar a origem jurídica do direito, conferir documentos fiscais e demonstrar como cada aquisição participa do processo produtivo.
Este artigo explica como funciona a recuperação de créditos tributários na indústria, quais tributos devem ser revisados, como organizar o diagnóstico e quais cuidados reduzem o risco de questionamentos pelo Fisco.
O que é recuperação de créditos tributários na indústria?
A recuperação de créditos tributários na indústria é o processo de identificar, validar e utilizar valores de tributos pagos indevidamente, recolhidos em excesso ou não aproveitados durante a apuração fiscal. O crédito pode ser usado por restituição, ressarcimento, compensação ou aproveitamento na escrita fiscal, conforme a natureza do tributo. O procedimento deve estar fundamentado na legislação, nos documentos fiscais, na escrituração e na realidade do processo produtivo.
Por que a indústria pode acumular créditos tributários?
A atividade industrial costuma adquirir bens e serviços em diferentes etapas, transformar matérias-primas e vender produtos para destinos com tratamentos fiscais variados. Isso cria uma cadeia extensa de incidências, créditos, débitos, retenções e obrigações acessórias.
Os créditos podem surgir por situações como:
- aquisição de matérias-primas e produtos intermediários;
- compra de embalagens utilizadas na industrialização;
- insumos essenciais ou relevantes para a produção;
- consumo de energia elétrica em situações admitidas pela legislação;
- aquisição de máquinas e equipamentos;
- pagamentos em duplicidade ou acima do valor devido;
- retenções superiores ao tributo apurado;
- aplicação incorreta de alíquota, NCM ou base de cálculo;
- devoluções de compras e vendas;
- exportações ou operações com alíquota zero;
- saldos negativos de IRPJ e CSLL;
- tributos submetidos a decisões judiciais definitivas.
Entretanto, não basta localizar um valor contabilizado como crédito. É necessário confirmar se ele é aproveitável, qual norma sustenta o direito, qual período pode ser revisado e qual procedimento deve ser adotado.
Uma análise mais ampla sobre recuperação de impostos para indústrias ajuda a compreender por que o levantamento precisa combinar dados fiscais, contábeis e produtivos, em vez de se limitar à leitura das declarações.
Quais tributos podem gerar créditos para a indústria?
A análise deve ser feita tributo por tributo. As regras de um crédito de ICMS não são as mesmas aplicáveis a IPI, PIS, Cofins, IRPJ ou CSLL.
Créditos de PIS e Cofins
Indústrias submetidas ao regime não cumulativo podem apurar créditos de PIS e Cofins sobre determinadas aquisições, custos e despesas vinculados às atividades da empresa.
As oportunidades normalmente estão relacionadas a:
- bens adquiridos para revenda;
- matérias-primas;
- produtos intermediários;
- embalagens;
- determinados serviços utilizados na produção;
- energia elétrica consumida nos estabelecimentos;
- aluguéis de prédios, máquinas e equipamentos, quando atendidos os requisitos;
- armazenagem e frete em operações previstas na legislação;
- encargos de depreciação de determinados ativos;
- itens considerados essenciais ou relevantes para a atividade econômica.
A classificação exige análise concreta. Um item não precisa se incorporar fisicamente ao produto para ser avaliado como insumo, mas a empresa deve demonstrar sua essencialidade ou relevância para o processo produtivo.
Equipamentos de proteção, produtos de limpeza industrial, materiais de laboratório, itens exigidos por normas regulatórias e serviços de manutenção podem merecer revisão, conforme a função que desempenham na produção.
Créditos de IPI
O IPI utiliza uma sistemática não cumulativa. Em determinadas situações, o estabelecimento industrial pode se creditar do imposto destacado nas aquisições de matérias-primas, produtos intermediários e materiais de embalagem empregados na industrialização.
A revisão deve verificar:
- se o adquirente é estabelecimento industrial ou equiparado;
- se o documento fiscal possui destaque válido;
- se o item foi efetivamente utilizado na industrialização;
- se a entrada foi corretamente escriturada;
- se houve devolução, perda, estorno ou destinação diferente;
- se o produto final possui tratamento que afete o aproveitamento;
- se o crédito está dentro do período legal.
Indústrias exportadoras ou que realizam saídas desoneradas podem acumular saldos credores. Dependendo da origem do crédito e da norma aplicável, pode haver possibilidade de ressarcimento ou compensação.
Créditos de ICMS
No ICMS, as possibilidades dependem da legislação do estado em que o estabelecimento está inscrito. A análise pode abranger:
- mercadorias destinadas à comercialização;
- matérias-primas e produtos intermediários;
- energia elétrica consumida no processo industrial, conforme as regras aplicáveis;
- serviços de transporte vinculados às operações;
- aquisição de bens para o ativo imobilizado;
- devoluções;
- recolhimentos indevidos;
- diferenças decorrentes de erro de base de cálculo ou alíquota;
- saldos acumulados em operações de exportação.
Na aquisição de bens para o ativo imobilizado, o crédito geralmente é apropriado de forma parcelada por meio do Controle de Crédito de ICMS do Ativo Permanente, conhecido como CIAP. A empresa deve acompanhar o uso do bem, as saídas tributadas e as hipóteses de estorno.
Como o ICMS é estadual, não existe um procedimento único para todo o país. Ressarcimento, transferência de saldo credor, apropriação extemporânea e retificação da escrituração seguem normas próprias de cada unidade federativa.
Saldo negativo de IRPJ e CSLL
Empresas tributadas pelo Lucro Real podem apurar saldo negativo de IRPJ ou CSLL quando antecipações, estimativas, retenções e outros valores superam o imposto devido no encerramento do período.
Para utilizar o crédito, a empresa precisa conciliar:
- estimativas mensais;
- balancetes de suspensão ou redução;
- retenções sofridas;
- pagamentos por DARF;
- apuração registrada na ECF;
- saldo contábil;
- declarações anteriormente transmitidas.
A divergência entre essas fontes é uma causa frequente de questionamentos em pedidos de restituição ou declarações de compensação. O conteúdo sobre recuperação de impostos no Lucro Real aprofunda as oportunidades e os controles relacionados a esse regime.
Pagamentos indevidos ou em valor maior
Um pagamento pode ter sido realizado em duplicidade, com código incorreto, base de cálculo maior ou mesmo quando a obrigação já havia sido quitada.
Nesses casos, o direito não decorre necessariamente da não cumulatividade. Ele surge do recolhimento indevido ou superior ao exigido.
A Receita Federal orienta sobre a utilização do PER/DCOMP Web para pedidos de restituição, ressarcimento, reembolso e declarações de compensação relacionados a diferentes espécies de créditos federais.
Como funciona a recuperação de créditos na prática?
Uma revisão segura não deve partir de uma lista genérica de teses tributárias. O trabalho precisa relacionar a legislação às características da fábrica e aos documentos que comprovam cada operação.
1. Definição do escopo
A empresa deve definir:
- tributos que serão revisados;
- estabelecimentos envolvidos;
- regime tributário;
- período de análise;
- linhas de produção;
- obrigações acessórias relevantes;
- sistemas que armazenam os dados;
- responsáveis internos pelas informações.
Um escopo mal delimitado pode aumentar o volume de dados sem gerar evidência suficiente para sustentar o crédito.
2. Mapeamento do processo produtivo
É necessário compreender como o produto é fabricado. A equipe deve acompanhar o fluxo desde a entrada da matéria-prima até a expedição.
O mapeamento deve identificar:
- etapas de transformação;
- materiais aplicados diretamente;
- itens consumidos ou desgastados;
- controles de qualidade;
- serviços terceirizados;
- perdas normais e anormais;
- exigências ambientais e sanitárias;
- consumo de energia;
- máquinas utilizadas;
- resíduos, subprodutos e sucatas.
Essa etapa conecta o cadastro fiscal à realidade operacional. Sem ela, a análise de insumos tende a se limitar ao nome contábil do item.
3. Extração e conciliação dos dados
Os dados podem ser extraídos do ERP, SPED Fiscal, EFD-Contribuições, ECD, ECF, notas fiscais eletrônicas, livros de apuração e razão contábil.
As informações devem ser conciliadas para verificar se:
- todas as notas foram escrituradas;
- os documentos estão autorizados;
- as quantidades são compatíveis com o estoque;
- os créditos apropriados correspondem às entradas;
- há duplicidade de documentos;
- o código do item é consistente entre os sistemas;
- as bases declaradas coincidem com a contabilidade;
- retificações anteriores foram consideradas.
4. Classificação das oportunidades
Cada crédito identificado deve receber uma classificação de risco. Uma estrutura prática pode separar os casos em:
- crédito expresso na legislação;
- crédito dependente de comprovação operacional;
- crédito sujeito a interpretação administrativa ou judicial;
- pagamento indevido objetivamente demonstrável;
- oportunidade que exige retificação;
- valor sem documentação suficiente.
Essa classificação ajuda a administração a decidir quais créditos utilizar, quais precisam de documentação adicional e quais não devem avançar.
5. Cálculo e memória de apuração
O cálculo deve demonstrar a origem do valor e permitir sua reprodução por outra pessoa.
A memória precisa apresentar:
- documento fiscal;
- fornecedor;
- item adquirido;
- NCM;
- CFOP;
- CST;
- base de cálculo;
- alíquota;
- valor do tributo;
- período de competência;
- fundamento legal;
- vínculo com a produção;
- atualização aplicável, quando permitida.
Uma planilha com valores consolidados, sem origem documental, não é suficiente para uma recuperação consistente.
6. Retificação das obrigações
Dependendo do crédito, pode ser necessário corrigir EFD-Contribuições, EFD ICMS/IPI, DCTF, DCTFWeb, ECF ou outras obrigações.
A retificação deve ser planejada. Alterar apenas uma declaração pode criar divergência com os demais arquivos já transmitidos.
7. Pedido ou utilização do crédito
Depois da validação, a empresa deve escolher o procedimento adequado:
- aproveitamento na própria escrita fiscal;
- compensação com débitos permitidos;
- pedido de restituição;
- pedido de ressarcimento;
- transferência de saldo, quando admitida;
- habilitação de crédito judicial;
- retificação do recolhimento.
Para tributos federais, a declaração de compensação é feita, como regra geral, por meio do serviço oficial de compensação de tributos federais, com o preenchimento do PER/DCOMP correspondente ao crédito e ao débito.
8. Monitoramento e resposta ao Fisco
O protocolo não encerra o trabalho. A empresa precisa acompanhar o processamento, guardar os documentos e responder a eventuais intimações.
O Governo Federal disponibiliza um serviço específico para consultar pedidos de restituição e declarações de compensação. O acompanhamento ajuda a identificar despachos, pendências e necessidade de documentação adicional.
Quadro prático dos principais créditos industriais
| Tributo ou situação | Possível origem do crédito | Forma de aproveitamento | Ponto de atenção |
| PIS e Cofins | Insumos, energia, serviços, aluguéis e depreciação admitidos | Desconto na apuração, ressarcimento ou compensação, conforme o caso | Demonstrar essencialidade, relevância e vínculo com a atividade |
| IPI | Matérias-primas, produtos intermediários e embalagens | Escrita fiscal, ressarcimento ou compensação quando autorizado | Conferir industrialização, destaque fiscal e hipóteses de estorno |
| ICMS | Insumos, energia, fretes, ativo imobilizado e exportações | Apropriação, ressarcimento ou transferência conforme a legislação estadual | As regras variam por estado; ativo imobilizado exige CIAP |
| IRPJ e CSLL | Estimativas, antecipações e retenções superiores ao valor devido | Restituição ou compensação | Conciliar DARF, ECF, retenções e contabilidade |
| Pagamento indevido | Duplicidade, código errado ou base de cálculo superior | Restituição ou compensação | Comprovar o pagamento e a inexistência de utilização anterior |
| Crédito judicial | Decisão judicial transitada em julgado | Habilitação e posterior compensação | Observar o alcance da decisão e o procedimento de habilitação |
Qual é o prazo para recuperar créditos tributários?
Não existe uma regra única aplicável a qualquer situação, mas diversos pedidos tributários estão sujeitos ao prazo de cinco anos.
Para pagamentos indevidos ou maiores que o devido, a contagem pode partir da data da arrecadação. Em pedidos de ressarcimento, a referência pode ser o encerramento do período ou trimestre de apuração, conforme a natureza do crédito.
A Receita Federal apresenta orientações específicas sobre conceitos e prazos para pedidos de restituição e compensação. A empresa não deve, porém, aplicar o prazo de cinco anos de forma automática.
Antes de descartar ou utilizar um crédito, é necessário identificar:
- natureza jurídica;
- tributo envolvido;
- data do fato gerador;
- momento do pagamento;
- período de apuração;
- existência de pedido anterior;
- eventual processo judicial;
- norma específica do ente tributante.
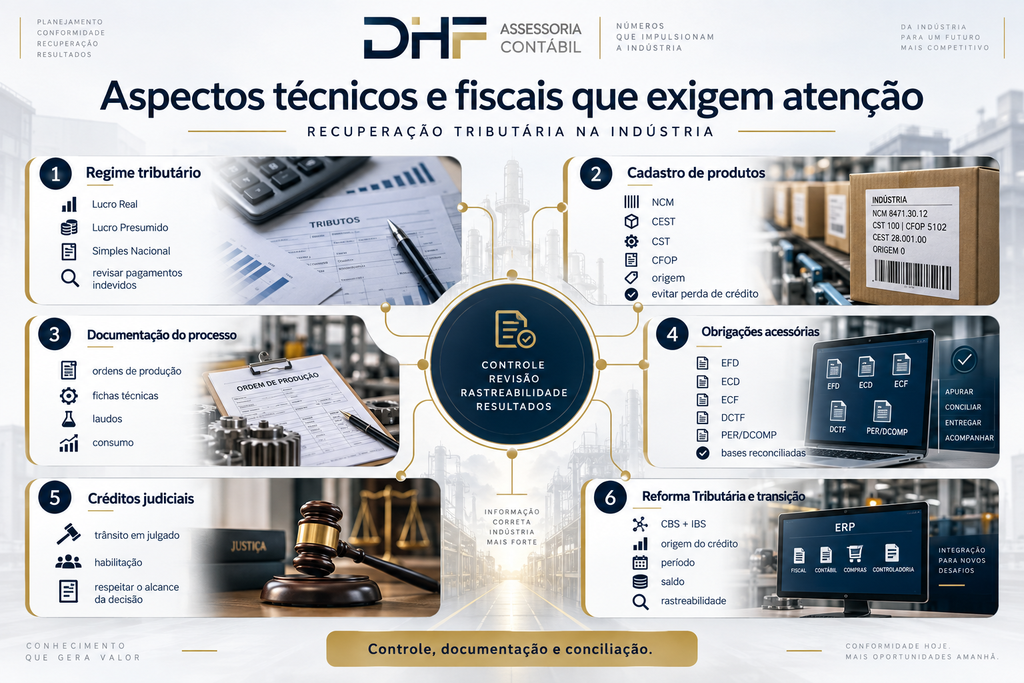
Aspectos técnicos e fiscais que exigem atenção
1.Regime tributário
A recuperação depende do regime adotado no período analisado. Uma indústria no Lucro Real pode estar submetida à não cumulatividade de PIS e Cofins, enquanto uma empresa no Lucro Presumido normalmente apura essas contribuições pelo regime cumulativo.
No Simples Nacional, as possibilidades são mais restritas. Ainda assim, podem existir pagamentos indevidos, receitas informadas de maneira incorreta, mercadorias sujeitas a tratamentos específicos ou valores recolhidos fora do DAS que mereçam revisão.
2.Qualidade do cadastro de produtos
NCM, CEST, unidade de medida, origem, CST, CFOP e descrição comercial influenciam a apuração. Um cadastro incorreto pode causar tanto perda de crédito quanto aproveitamento indevido.
A revisão deve envolver as áreas fiscal, compras, engenharia, produção e tecnologia. O departamento fiscal nem sempre consegue identificar sozinho a função de um material dentro da fábrica.
3.Documentação do processo produtivo
A prova do crédito não deve depender apenas da nota fiscal. Relatórios de consumo, ordens de produção, fichas técnicas, laudos, layout da fábrica, controles de qualidade e normas obrigatórias podem demonstrar o vínculo do item com a industrialização.
Quanto maior o grau de interpretação exigido, mais robusta precisa ser a documentação.
4.Obrigações acessórias
Os créditos precisam ser compatíveis com as informações apresentadas ao Fisco. Entre os arquivos que podem exigir conferência estão:
- EFD ICMS/IPI;
- EFD-Contribuições;
- ECD;
- ECF;
- DCTF ou DCTFWeb;
- documentos fiscais eletrônicos;
- registros do CIAP;
- declarações estaduais;
- PER/DCOMP.
Uma recuperação sem reconciliação entre essas bases aumenta a possibilidade de retenção em malha ou intimação. Esse controle também se relaciona à contabilidade especializada para indústrias, que integra custos, estoques, tributos, produção e indicadores de margem.
5.Créditos judiciais
Créditos reconhecidos judicialmente exigem trânsito em julgado e, em regra, habilitação antes da compensação administrativa.
A empresa deve respeitar exatamente o alcance da decisão. Não se deve aplicar a tese a períodos, estabelecimentos ou tributos não abrangidos pelo processo judicial.
6.Reforma Tributária e transição dos créditos
A transição para CBS e IBS exige controle separado dos créditos formados sob o sistema anterior e daqueles constituídos no novo modelo.
A indústria deve preparar o ERP para registrar:
- origem do crédito;
- tributo correspondente;
- período de formação;
- estabelecimento;
- possibilidade de utilização;
- saldo já consumido;
- documentação de suporte.
Misturar saldos de períodos e regimes diferentes pode comprometer a rastreabilidade. A adaptação deve envolver fiscal, contabilidade, compras, tecnologia e controladoria.
Exemplo prático de revisão em uma indústria
Considere uma fábrica que utiliza produtos químicos de limpeza, equipamentos de proteção, materiais de laboratório, energia elétrica e serviços de manutenção.
Uma análise superficial poderia classificar apenas a matéria-prima principal como geradora de crédito. Contudo, o mapeamento da produção demonstra que:
- a limpeza técnica é exigida para evitar contaminação;
- determinados EPIs são obrigatórios para a execução da atividade;
- o laboratório realiza testes necessários à liberação dos lotes;
- a manutenção evita a paralisação da linha;
- parte da energia é mensurada diretamente no setor produtivo.
Isso não significa que todos os valores sejam automaticamente creditáveis. Significa que existem elementos operacionais que precisam ser confrontados com a legislação de cada tributo.
Após a análise, a empresa pode separar:
- créditos com previsão legal direta;
- itens que exigem laudo e memória técnica;
- aquisições sem documentação completa;
- despesas administrativas sem vínculo suficiente;
- valores já aproveitados anteriormente.
Esse método evita tanto a perda de créditos legítimos quanto a apropriação indiscriminada.
Principais erros na recuperação de créditos tributários
1. Utilizar créditos sem fundamento individualizado
Erro: aplicar uma tese genérica a todas as compras.
Impacto: não homologação da compensação, cobrança do débito, juros e multa.
Como evitar: cada categoria deve ter fundamento legal, documentação e memória de cálculo.
2. Analisar apenas os arquivos fiscais
Erro: considerar que o SPED explica todo o processo produtivo.
Impacto: créditos podem ser perdidos ou apropriados de maneira indevida.
Como evitar: integre a análise fiscal ao mapeamento operacional da fábrica.
3. Não conferir créditos já utilizados
Erro: considerar duas vezes um valor presente em relatórios distintos.
Impacto: compensação sem lastro e exposição a cobranças.
Como evitar: crie uma conta-corrente de créditos, com origem, período, utilização e saldo disponível.
4. Retificar uma obrigação isoladamente
Erro: alterar a EFD-Contribuições sem conferir DCTF, ECF, contabilidade e PER/DCOMP.
Impacto: informações incompatíveis entre as bases do Fisco.
Como evitar: mapeie previamente todas as declarações afetadas e estabeleça uma sequência de retificações.
5. Prometer recuperação rápida sem documentação
Erro: apresentar valores elevados antes da conferência dos documentos.
Impacto: expectativas irreais e utilização de créditos frágeis.
Como evitar: diferencie estimativa preliminar, crédito validado e valor efetivamente disponível.
6. Ignorar o prazo legal
Erro: deixar créditos próximos do vencimento sem análise.
Impacto: perda do direito à restituição, ao ressarcimento ou à compensação.
Como evitar: mantenha uma agenda dos períodos revisáveis e priorize aqueles mais próximos do prazo aplicável.
Benefícios de uma recuperação tributária bem executada
A recuperação correta pode devolver liquidez ao negócio ou reduzir desembolsos tributários futuros. O efeito financeiro, porém, deve ser acompanhado de melhoria nos processos internos.
Entre os principais benefícios estão:
- redução de pagamentos indevidos;
- recuperação de valores não aproveitados;
- melhora do fluxo de caixa;
- maior precisão dos cadastros fiscais;
- integração entre produção, compras e contabilidade;
- redução de inconsistências nas obrigações acessórias;
- identificação de falhas recorrentes na apuração;
- melhor formação do custo industrial;
- decisões de investimento baseadas na carga tributária efetiva;
- preparação para a transição da Reforma Tributária.
A revisão também pode revelar que a empresa está formando créditos de maneira contínua. Nesse caso, a solução não deve se limitar ao passado. É preciso corrigir o processo para que os novos créditos sejam identificados e utilizados dentro da rotina mensal.
Perguntas frequentes sobre recuperação de créditos tributários na indústria
Toda indústria tem créditos tributários a recuperar?
Não. A existência de crédito depende do regime tributário, das operações, dos produtos e de como os tributos foram apurados. Somente uma revisão documental e operacional pode confirmar o valor disponível.
É possível recuperar tributos dos últimos cinco anos?
Em muitas situações, o prazo é de cinco anos, mas o marco inicial varia conforme o crédito. Pagamento indevido, ressarcimento, saldo negativo e crédito judicial podem seguir regras diferentes.
O crédito pode ser recebido em dinheiro?
Depende da natureza do crédito e da legislação aplicável. Alguns valores admitem pedido de restituição ou ressarcimento; outros são utilizados por compensação ou na própria escrita fiscal.
Empresas do Simples Nacional podem recuperar tributos?
Sim, quando houver pagamento indevido, erro de classificação ou outra hipótese legal. Contudo, as possibilidades são diferentes daquelas aplicáveis a uma indústria tributada pelo Lucro Real.
Quanto tempo demora a recuperação?
O prazo varia conforme o tributo, o procedimento e a análise do Fisco. O aproveitamento escritural pode ocorrer na apuração, enquanto pedidos de restituição, ressarcimento ou compensação podem exigir processamento e fiscalização.
A empresa pode usar o crédito antes da homologação?
A declaração de compensação pode produzir efeitos desde sua transmissão, conforme as regras aplicáveis, mas permanece sujeita à homologação. Se o crédito não for reconhecido, o débito pode ser cobrado com os acréscimos legais.
O que a indústria deve priorizar antes de utilizar créditos
A recuperação de créditos tributários na indústria deve começar pela compreensão da fábrica, e não apenas pela busca de valores nas declarações. O direito precisa estar relacionado ao processo produtivo, à legislação e aos documentos que demonstram sua origem.
A empresa deve mapear os tributos, conciliar obrigações acessórias, revisar os cadastros, confirmar o prazo e documentar cada cálculo. Depois disso, será possível escolher entre aproveitamento escritural, restituição, ressarcimento ou compensação.
O melhor resultado é aquele que combina ganho financeiro com correção dos processos. Recuperar o passado sem ajustar a rotina mantém a indústria exposta aos mesmos erros.
Transforme créditos tributários em segurança para a indústria
A DHF Contábil oferece contabilidade especializada para indústrias, planejamento tributário, recuperação de impostos, gestão fiscal e tributária e consultoria em sistemas ERP.
Esse suporte permite relacionar documentos fiscais, cadastros, processo produtivo e obrigações acessórias para identificar valores pagos indevidamente ou créditos não aproveitados. A análise também ajuda a organizar evidências, corrigir inconsistências e integrar o controle fiscal ao ERP.
Se a sua indústria precisa revisar tributos, validar oportunidades e avaliar a forma adequada de utilização, solicite uma análise com a equipe da DHF Contábil. Uma recuperação fundamentada pode melhorar o caixa sem comprometer a segurança fiscal da operação.