Empresas de transporte costumam trabalhar com uma estrutura de custos intensiva em mão de obra. Motoristas, auxiliares, profissionais administrativos, equipes de manutenção e operação podem representar parcela relevante das despesas mensais. Por isso, qualquer alteração na contribuição previdenciária patronal afeta diretamente o custo operacional da transportadora.
A desoneração da folha de pagamento ganhou uma nova dinâmica com a Lei nº 14.973/2024. O modelo deixou de representar uma substituição integral para entrar em um processo de reoneração gradual entre 2025 e 2027. Em 2026, empresas enquadradas precisam conviver simultaneamente com uma parcela da Contribuição Previdenciária sobre a Receita Bruta (CPRB) e uma parcela das contribuições incidentes sobre a folha.
Para transportadoras, porém, a primeira pergunta não deve ser apenas “quanto vou economizar?”. Antes disso, é necessário confirmar se a atividade está entre aquelas previstas pela legislação, qual CNAE efetivamente caracteriza a empresa, como as receitas estão compostas, qual é o peso da folha e quais obrigações precisam ser cumpridas para manter o enquadramento.
Essa revisão deve fazer parte de um acompanhamento fiscal recorrente. O conteúdo da DHF Contábil sobre planejamento tributário contínuo para transportadoras mostra por que faturamento, frota, custos, folha e legislação precisam ser avaliados ao longo do exercício, e não apenas no início do ano.
O que é desoneração da folha de pagamento?
A desoneração da folha de pagamento é um regime aplicável a setores definidos em lei no qual determinadas contribuições previdenciárias patronais incidentes sobre a folha são substituídas, total ou parcialmente conforme o período, pela Contribuição Previdenciária sobre a Receita Bruta (CPRB).
Desde 2025, essa substituição entrou em fase de redução progressiva. A Lei nº 14.973/2024 determinou que parte da contribuição volte gradualmente para a folha enquanto a proporção da CPRB diminui até o encerramento do modelo transitório em 2028.
Para uma transportadora, portanto, avaliar o regime em 2026 exige considerar simultaneamente receita bruta e remunerações. Utilizar os percentuais aplicados antes da reoneração pode gerar projeções e recolhimentos incorretos.
Quais transportadoras podem entrar na desoneração da folha?
A legislação não permite aplicar a CPRB indistintamente a qualquer empresa que possua veículos, faça entregas ou desenvolva atividades logísticas.
Entre as atividades de transporte abrangidas pela Lei nº 12.546/2011 estão as empresas de transporte rodoviário de cargas enquadradas na classe CNAE 4930-2. A legislação também contempla determinadas atividades de transporte coletivo de passageiros e outros segmentos expressamente relacionados na norma.
No transporte rodoviário de cargas, a análise precisa conferir:
- CNAE utilizado pela empresa;
- atividade efetivamente desenvolvida;
- critério legal de enquadramento;
- receitas obtidas com cada atividade;
- existência de operações acessórias;
- informações transmitidas à Receita Federal;
- estrutura da folha de pagamento.
Ter um CNAE relacionado a transporte no CNPJ não substitui essa verificação. Empresas que atuam simultaneamente com transporte, armazenagem, logística ou outros serviços precisam entender como cada receita interfere na apuração.
Esse cuidado se conecta à própria gestão fiscal para transportadoras, já que inconsistências em cadastros, CT-e, MDF-e, receitas e obrigações acessórias podem gerar multas, divergências e passivos.
Como funciona a desoneração para transportadoras em 2026?
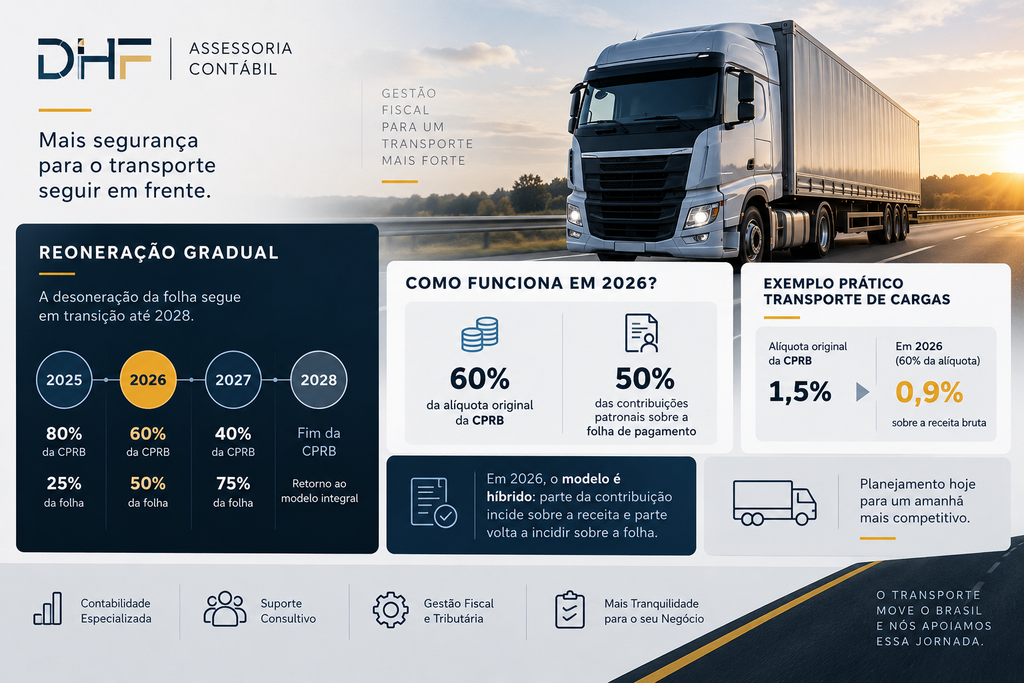
O ano de 2026 integra a fase intermediária da reoneração gradual.
Conforme a Lei nº 14.973/2024, entre 1º de janeiro e 31 de dezembro de 2026 são aplicados:
- 60% da alíquota original da CPRB prevista para a atividade;
- 50% das alíquotas das contribuições patronais sobre a folha alcançadas pela transição.
Para a contribuição patronal de 20% prevista no artigo 22 da Lei nº 8.212/1991, por exemplo, a proporção de 50% representa uma incidência de 10% em 2026 sobre a parcela abrangida pela sistemática. O próprio eSocial orienta a aplicação progressiva dessas alíquotas.
Em 2027, a participação da CPRB cai novamente, enquanto a contribuição patronal sobre a folha aumenta. Em 2028, a transição se encerra.
E no transporte rodoviário de cargas?
Para empresas de transporte rodoviário de cargas enquadradas no dispositivo específico da Lei nº 12.546/2011, a alíquota original da CPRB é de 1,5%.
Em 2026, a proporção aplicável sobre essa alíquota é de 60%:
1,5% × 60% = 0,9%
Assim, a parcela da CPRB corresponde a 0,9% sobre a base sujeita ao regime, observadas as exclusões, particularidades e condições previstas na legislação.
Ao mesmo tempo, parte das contribuições previdenciárias patronais volta a incidir sobre a folha. Por isso, já não é correto tratar a desoneração como se a transportadora simplesmente substituísse integralmente os 20% patronais por 0,9% sobre o faturamento.
Em 2026, o modelo é híbrido.
Como avaliar o enquadramento da transportadora na prática?
A avaliação precisa partir da operação real da empresa. Uma análise estruturada pode seguir estas etapas:
- Confirmar o CNAE e a atividade efetiva
Verifique se a atividade da empresa está expressamente prevista na legislação da CPRB. No transporte rodoviário de cargas, a classe CNAE 4930-2 merece atenção específica. - Mapear as receitas
Identifique receitas de frete, armazenagem, logística, locações, serviços acessórios e demais operações. A forma como a empresa se enquadra na legislação interfere no tratamento dessas receitas. - Levantar a folha de pagamento
Conheça salários, remunerações, quantidade média de empregados, admissões, desligamentos, encargos e valores relacionados ao 13º salário. - Calcular a CPRB do período
Aplique a proporção vigente da alíquota original sobre a base de receita corretamente apurada. - Calcular a parcela previdenciária sobre a folha
Em 2026, a reoneração determina a aplicação de 50% das alíquotas patronais alcançadas pela transição. - Conferir as obrigações acessórias
eSocial, EFD-Reinf e DCTFWeb precisam refletir corretamente a opção, a folha e os valores vinculados à CPRB. - Acompanhar a condição relacionada aos empregos
Empresas optantes durante a transição precisam observar o compromisso de manutenção da média mínima de empregados previsto na Lei nº 14.973/2024. - Projetar 2027 e 2028
A transportadora deve calcular antecipadamente como o retorno progressivo da tributação sobre a folha afetará custo por operação, margem e precificação.
Exemplo simplificado de cálculo da CPRB em 2026
Considere uma transportadora rodoviária de cargas enquadrada na classe 4930-2 com os seguintes dados hipotéticos:
- receita bruta mensal sujeita à CPRB: R$ 1.000.000;
- folha utilizada no exemplo: R$ 300.000;
- alíquota original da CPRB: 1,5%.
Em 2026, utiliza-se 60% da alíquota original:
1,5% × 60% = 0,9%
Aplicando 0,9% sobre R$ 1 milhão:
R$ 1.000.000 × 0,9% = R$ 9.000
Esse valor representa apenas a parcela da CPRB deste exemplo.
Paralelamente, a empresa precisa considerar a contribuição patronal que retornou à folha em 2026. Tomando como referência a contribuição de 20% atingida pela transição, 50% dessa alíquota correspondem a 10%.
Em uma folha hipotética de R$ 300 mil, a parcela correspondente seria:
R$ 300.000 × 10% = R$ 30.000
O exemplo tem finalidade didática. O custo previdenciário total de uma transportadora não deve ser resumido à soma desses dois valores, porque RAT, terceiros, rubricas específicas, enquadramento, receitas e outros componentes também precisam ser analisados.
É justamente por isso que comparar apenas “CPRB versus 20% da folha” produz uma visão incompleta em 2026.
Qual é o cronograma da reoneração da folha?
| Ano | Percentual da alíquota original da CPRB | Percentual das contribuições sobre a folha abrangidas pela transição |
| 2025 | 80% | 25% |
| 2026 | 60% | 50% |
| 2027 | 40% | 75% |
| 2028 | Encerramento da CPRB transitória | Retorno ao modelo integral |
Para uma empresa de transporte rodoviário de cargas cuja alíquota original da CPRB seja de 1,5%, a progressão da parcela sobre a receita fica, em termos gerais:
- 2025: 1,2%;
- 2026: 0,9%;
- 2027: 0,6%;
- 2028: encerramento da CPRB dentro da transição prevista.
Esse cronograma ajuda a explicar por que uma transportadora não deve formar preços de contratos de longo prazo utilizando apenas o custo previdenciário observado em 2026.
Custos tributários, folha e contratos também precisam ser analisados em conjunto com as demais mudanças do setor. O conteúdo sobre Reforma Tributária no transporte rodoviário aprofunda os impactos sobre custos, contratos e precificação.
Existe diferença entre transporte de cargas e passageiros?
Sim. A legislação trata diferentes segmentos de transporte em dispositivos específicos e pode prever alíquotas originais distintas de CPRB.
Empresas de transporte rodoviário coletivo de passageiros com itinerário fixo, por exemplo, também aparecem entre as atividades alcançadas pela legislação, mas não devem simplesmente utilizar o percentual aplicável às transportadoras de carga.
Por isso, qualquer análise precisa começar pela identificação do CNAE, do tipo de transporte e do dispositivo que fundamenta o enquadramento.
A opção pela CPRB pode ser alterada durante o ano?
A decisão não deve ser tratada como uma escolha que pode ser modificada todos os meses conforme o resultado do cálculo.
A regulamentação prevê critérios para manifestação da opção e sua aplicação durante o ano-calendário. Por isso, antes de adotar o regime, a empresa precisa trabalhar com projeções e não apenas com os dados de um único mês.
A simulação deve considerar:
- faturamento anual esperado;
- sazonalidade;
- folha de pagamento;
- admissões e desligamentos;
- reajustes salariais;
- expansão ou redução de frota;
- novos contratos;
- terceirizações;
- composição das receitas.
Uma transportadora pode apresentar relação muito diferente entre folha e faturamento ao longo do exercício. Utilizar apenas janeiro como referência, por exemplo, pode levar a uma projeção pouco representativa do ano.
Quais receitas entram no cálculo da CPRB?
A base de cálculo precisa seguir as definições da Lei nº 12.546/2011 e da regulamentação aplicável.
Não é correto aplicar o percentual automaticamente sobre todo valor que entrou na conta bancária da transportadora.
A contabilidade deve distinguir, conforme o caso:
- receitas sujeitas à CPRB;
- receitas de outras atividades;
- receitas excluídas da base por previsão legal;
- exportações;
- transporte internacional de cargas nas hipóteses previstas;
- vendas canceladas;
- descontos incondicionais;
- demais operações com tratamento próprio.
Essa classificação interfere diretamente na informação transmitida à Receita Federal.
Como ficam empresas com atividades desoneradas e não desoneradas?
Esse é um dos pontos que mais exigem análise técnica.
Transportadoras podem desenvolver operações complementares ou possuir receitas que não se enquadram da mesma forma na CPRB. O tratamento depende do dispositivo legal responsável pelo enquadramento.
Quando há atividades submetidas a tratamentos diferentes, pode ser necessário analisar a proporcionalização e composição das receitas. Em situações cujo enquadramento decorre do CNAE, existem regras específicas sobre como a receita da empresa é tratada.
Por isso, não é recomendável aplicar uma única fórmula sem identificar previamente:
- qual dispositivo legal enquadra a empresa;
- qual atividade é preponderante;
- quais receitas foram obtidas;
- como essas receitas devem ser informadas.
A própria Receita Federal utiliza a EFD-Reinf para receber informações relacionadas a retenções e outras informações fiscais, incluindo eventos pertinentes à CPRB.
Quais obrigações acessórias precisam de atenção?
EFD-Reinf
A CPRB integra as informações transmitidas por meio da Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais.
As receitas informadas precisam estar coerentes com o enquadramento adotado, com a contabilidade e com os demais dados fiscais da empresa.
Um CNAE correto no CNPJ não compensa uma informação incorreta enviada na obrigação acessória.
eSocial
A reoneração gradual também depende das informações trabalhistas e previdenciárias transmitidas pelo eSocial.
Remunerações, admissões, desligamentos e demais eventos precisam estar corretamente escriturados para que a contribuição patronal sobre a folha seja calculada de acordo com o período de transição.
DCTFWeb
Os débitos previdenciários apurados a partir das escriturações eletrônicas são integrados à DCTFWeb.
Divergências entre folha, EFD-Reinf, eSocial e registros contábeis podem gerar diferenças de valores, necessidade de retificações e dificuldades na conciliação fiscal.
Por isso, controles de folha não devem funcionar isoladamente da área fiscal. Essa integração também é relevante para empresas que avaliam o Lucro Real para transportadoras, regime em que qualidade das informações contábeis, custos e créditos possuem peso ainda maior.
Como fica o 13º salário durante a transição?
Existe tratamento específico para o 13º salário no período de 2025 a 2027.
A Lei nº 14.973/2024 determina que, para fins do regime de substituição parcial, as contribuições previstas nos incisos I e III do artigo 22 da Lei nº 8.212/1991 não incidam sobre as remunerações pagas, devidas ou creditadas a título de 13º salário durante esse período.
Isso significa que a projeção de dezembro não deve simplesmente reproduzir os mesmos critérios utilizados para a folha mensal comum.
Transportadoras com grande número de empregados precisam incorporar essa particularidade às projeções anuais de custo de pessoal.
O número de empregados interfere na manutenção da desoneração?
Sim. A manutenção do quadro de empregados passou a ser uma variável importante durante a transição.
A Lei nº 14.973/2024 prevê que, de 2025 a 2027, empresas que optarem pela contribuição substitutiva assumam compromisso de manter, no ano-calendário, quantitativo médio de empregados igual ou superior a 75% da média do ano imediatamente anterior.
O descumprimento da condição pode impedir a utilização da CPRB no ano-calendário seguinte, conforme as regras previstas na legislação.
Para uma transportadora, isso significa que decisões como:
- redução da frota própria;
- terceirização de setores;
- automação de operações;
- encerramento de unidades;
- reestruturação de equipes;
- substituição de empregados por outros modelos operacionais;
precisam ser analisadas também sob a perspectiva previdenciária e fiscal.
Principais erros na desoneração da folha de transportadoras
1. Aplicar a alíquota antiga da CPRB
Utilizar 1,5% sobre a receita de uma transportadora de cargas em 2026 como se o modelo anterior permanecesse inalterado desconsidera a reoneração gradual.
Impacto: apuração incorreta e projeções financeiras distorcidas.
Como evitar: utilizar os percentuais transitórios aplicáveis a cada exercício.
2. Comparar apenas 20% da folha com a CPRB
Em 2026, parte da contribuição patronal já voltou para a folha.
Impacto: a empresa pode concluir que determinada estrutura é vantajosa sem considerar todos os componentes do custo.
Como evitar: calcular conjuntamente CPRB, parcela reonerada da folha e demais encargos aplicáveis.
3. Não confirmar o enquadramento do CNAE
Nem toda empresa de logística ou transporte está automaticamente incluída no regime.
Impacto: utilização indevida da CPRB e geração de passivo previdenciário.
Como evitar: confrontar atividade real, CNAE e dispositivo legal aplicável.
4. Ignorar receitas de atividades secundárias
Uma transportadora pode faturar serviços além do transporte propriamente dito.
Impacto: a base de cálculo ou a forma de declaração pode ser estruturada incorretamente.
Como evitar: identificar cada fonte de receita antes da apuração.
5. Esquecer a exigência relacionada ao número de empregados
A reoneração transitória trouxe condição ligada à manutenção média do quadro funcional.
Impacto: a empresa pode perder o direito de utilizar o regime no exercício seguinte.
Como evitar: acompanhar mensalmente a evolução da média de empregados.
6. Fazer a escolha com base em apenas um mês
Transportadoras podem apresentar forte sazonalidade de receita e folha.
Impacto: um mês de faturamento elevado ou baixa folha pode levar a uma análise que não representa o exercício inteiro.
Como evitar: trabalhar com projeção anual e diferentes cenários operacionais.
Quais são os benefícios de avaliar corretamente o enquadramento?
Controle mais preciso do custo da folha
A empresa consegue identificar quanto do custo previdenciário decorre da receita e quanto voltou a ser calculado sobre as remunerações.
Isso melhora a análise de custo por motorista, veículo, rota, contrato ou centro operacional.
Formação de preços mais consistente
Encargos previdenciários fazem parte do custo da prestação do serviço.
Uma transportadora que utiliza percentuais desatualizados pode formar o preço do frete com margem diferente daquela efetivamente obtida.
Maior segurança fiscal
O enquadramento correto do CNAE, das receitas e das obrigações acessórias reduz a exposição a recolhimentos insuficientes, autuações e retificações.
Mais eficiência operacional
A integração entre departamento pessoal, contabilidade e fiscal reduz divergências entre folha, EFD-Reinf, eSocial e DCTFWeb.
Melhores decisões sobre contratação
Como o número médio de empregados pode interferir na manutenção do regime, decisões de contratação, desligamento ou terceirização precisam considerar também os efeitos fiscais.
Maior previsibilidade para 2027 e 2028
A reoneração já possui um cronograma definido. Isso permite antecipar o aumento do peso da folha e incorporar essa mudança à gestão de caixa, contratos e preços.
Perguntas frequentes sobre desoneração da folha de pagamento
1.Transportadora de cargas ainda tem desoneração da folha em 2026?
Empresas de transporte rodoviário de cargas enquadradas na classe CNAE 4930-2 continuam entre as atividades previstas na legislação, mas em 2026 a desoneração está em fase de transição. Há incidência parcial da CPRB e retorno parcial da contribuição sobre a folha.
2.Qual é a CPRB da transportadora de cargas em 2026?
Para as empresas enquadradas na alíquota original de 1,5%, aplica-se em 2026 o percentual de 60% dessa alíquota. Isso corresponde a 0,9% sobre a base sujeita à CPRB, observadas as demais regras legais.
3.A contribuição patronal sobre a folha voltou em 2026?
Sim. Em 2026, a transição prevê 50% das alíquotas patronais abrangidas pela reoneração. Para a contribuição de 20%, isso corresponde a 10% na parcela alcançada pela regra.
4.A transportadora pode mudar de opção no meio do ano?
A opção pela sistemática possui regras próprias e não deve ser tratada como uma decisão mensal. A transportadora precisa avaliar o exercício antes de formalizar o tratamento aplicável.
5.Existe exigência relacionada ao número de empregados?
Sim. Entre 2025 e 2027, a Lei nº 14.973/2024 estabelece compromisso de manutenção de média de empregados equivalente a pelo menos 75% da média do ano anterior para as empresas optantes.
6.Quando termina a desoneração da folha?
A transição ocorre ao longo de 2025, 2026 e 2027. A partir de 2028, encerra-se a substituição transitória pela CPRB prevista no cronograma e ocorre o retorno integral das contribuições sobre a folha abrangidas pela reoneração.
O que a transportadora precisa revisar em 2026?
A desoneração da folha de pagamento deixou de ser uma comparação simples entre faturamento e folha.
Em 2026, uma transportadora precisa acompanhar simultaneamente:
- CNAE e atividade efetiva;
- alíquota original da CPRB;
- percentual transitório aplicado à receita;
- parcela das contribuições que voltou à folha;
- composição das receitas;
- quantidade média de empregados;
- informações transmitidas ao eSocial;
- dados informados na EFD-Reinf;
- débitos consolidados na DCTFWeb;
- projeções para 2027 e 2028.
Para empresas de transporte rodoviário de cargas, o fato de a classe CNAE 4930-2 aparecer na legislação não elimina a necessidade de revisar a operação concreta. Mudanças de atividade, receitas adicionais, redução da equipe e alterações no faturamento podem modificar a forma correta de analisar o regime.
O ponto central é abandonar a ideia de que a desoneração continua funcionando como nos anos anteriores. A contribuição sobre a folha está retornando gradualmente e esse movimento altera custos, margem e projeções.
Revise o impacto da reoneração na sua transportadora
A DHF Contábil oferece contabilidade especializada para transportadoras, Gestão Fiscal e Tributária, Gestão de RH, Planejamento Tributário e suporte consultivo para empresas que precisam integrar informações contábeis, fiscais e trabalhistas.
Para transportadoras sujeitas à transição da CPRB, esse acompanhamento ajuda a revisar CNAE, folha, composição das receitas, obrigações acessórias e os efeitos financeiros da reoneração até 2028, reduzindo o risco de trabalhar com percentuais desatualizados ou premissas que não refletem mais a legislação.
Se sua transportadora precisa verificar o enquadramento na desoneração, revisar os cálculos de 2026 ou projetar como a reoneração afetará os próximos exercícios, solicite uma análise para avaliar a operação com base na folha, no faturamento e nas atividades efetivamente realizadas.