
A Reforma Tributária já começou a alterar a rotina fiscal das empresas comerciais. Para quem trabalha com varejo, atacado, distribuição ou vendas em múltiplos canais, a mudança vai além da substituição de impostos: ela interfere na formação de preços, no aproveitamento de créditos, na emissão de documentos fiscais, nos sistemas de gestão e na negociação com fornecedores e clientes.
Esse impacto merece atenção especial porque o comércio costuma operar com grande volume de notas fiscais, diferentes classificações de mercadorias, margens variadas e operações interestaduais.
Uma parametrização incorreta pode se repetir milhares de vezes dentro do ERP ou do PDV antes de ser percebida.
Em 2026, IBS e CBS já fazem parte do processo de adaptação ao novo modelo. A fase de transição exige atenção aos documentos fiscais, aos cadastros e à integração dos sistemas.
Para entender um dos efeitos financeiros mais relevantes dessa mudança, vale também acompanhar como o split payment pode afetar o caixa do comércio.
Por isso, preparar-se para a Reforma Tributária para comércio exige uma análise conjunta de cadastro de produtos, sistemas, regime tributário, créditos, fornecedores, precificação e fluxo de caixa.
Neste artigo, você entenderá o que realmente muda e quais providências devem entrar no planejamento da empresa.
O que muda com a Reforma Tributária para comércio?
A Reforma Tributária para comércio substitui progressivamente parte dos tributos atuais sobre o consumo por um novo modelo baseado principalmente na CBS — Contribuição sobre Bens e Serviços — e no IBS — Imposto sobre Bens e Serviços. Também foi criado o Imposto Seletivo, aplicável aos bens e serviços definidos pela legislação.
Na prática, empresas comerciais terão de revisar a tributação de suas operações, adaptar documentos fiscais e sistemas, compreender as novas regras de crédito e avaliar os impactos sobre preços, margens e fluxo de caixa.
Segundo a Receita Federal, a transição da Reforma Tributária do Consumo ocorre de forma gradual até a implantação integral do novo modelo em 2033.
Isso significa que a empresa não deve tratar a mudança apenas como uma troca de siglas tributárias.
O ponto central é compreender como cada etapa da operação será afetada: compra, entrada da mercadoria, crédito tributário, estoque, venda, emissão do documento fiscal e recebimento.
Quais impostos mudam com a Reforma Tributária?
A Lei Complementar nº 214/2025 regulamentou elementos centrais da nova tributação sobre o consumo e instituiu IBS, CBS e Imposto Seletivo.
A CBS é um tributo federal. O IBS possui competência compartilhada entre Estados, Municípios e Distrito Federal. Juntos, eles compõem o modelo de IVA dual adotado pelo Brasil.
Ao longo da transição:
- PIS e Cofins deixam de existir conforme o cronograma legal;
- ICMS e ISS serão gradualmente substituídos pelo IBS;
- a CBS passa a ocupar o espaço da tributação federal sobre o consumo;
- o IBS substituirá progressivamente ICMS e ISS;
- o Imposto Seletivo incidirá sobre determinados bens e serviços previstos em lei.
Para o comércio, a substituição progressiva do ICMS merece atenção particular. Durante décadas, classificação fiscal, substituição tributária, diferencial de alíquota, benefícios estaduais e operações interestaduais influenciaram diretamente a gestão tributária do setor.
A mudança de sistema não elimina a necessidade de conhecimento fiscal. Ela altera a lógica utilizada para calcular, documentar e administrar a tributação sobre o consumo.
Cronograma da Reforma Tributária: o que o comércio deve acompanhar
A transição não acontece de uma única vez. Em 2026, o foco está na adaptação aos novos tributos, aos documentos fiscais e às obrigações relacionadas ao período de testes.
A Receita Federal informa que 2026 é o ano de teste da CBS e do IBS. As alíquotas de referência utilizadas nessa fase são de 0,9% para a CBS e 0,1% para o IBS, observadas as condições previstas na legislação e nas regras de transição.
Em 2027, PIS e Cofins deixam de ser cobrados, a CBS avança para a nova sistemática e começa a incidência do Imposto Seletivo. Entre 2029 e 2032 ocorrerá a substituição gradual de ICMS e ISS pelo IBS. Em 2033, o novo modelo passa a vigorar integralmente.
| Período | Principal mudança | Impacto para o comércio |
| 2026 | Fase de teste de CBS e IBS | Adequação de documentos fiscais, cadastros, ERP e processos |
| 2027 | Extinção de PIS/Cofins e avanço da CBS | Mudanças na apuração federal e na lógica de créditos |
| 2027 | Início do Imposto Seletivo | Avaliação das mercadorias sujeitas ao novo tributo |
| 2029 a 2032 | Redução gradual de ICMS e ISS e expansão do IBS | Convivência entre elementos dos dois sistemas tributários |
| 2033 | Vigência integral do novo modelo | Extinção de ICMS e ISS e consolidação do IBS |
A existência desse período de transição aumenta a necessidade de acompanhamento técnico. Durante alguns anos, os departamentos fiscal, contábil e financeiro terão de lidar simultaneamente com elementos do sistema anterior e do novo modelo.
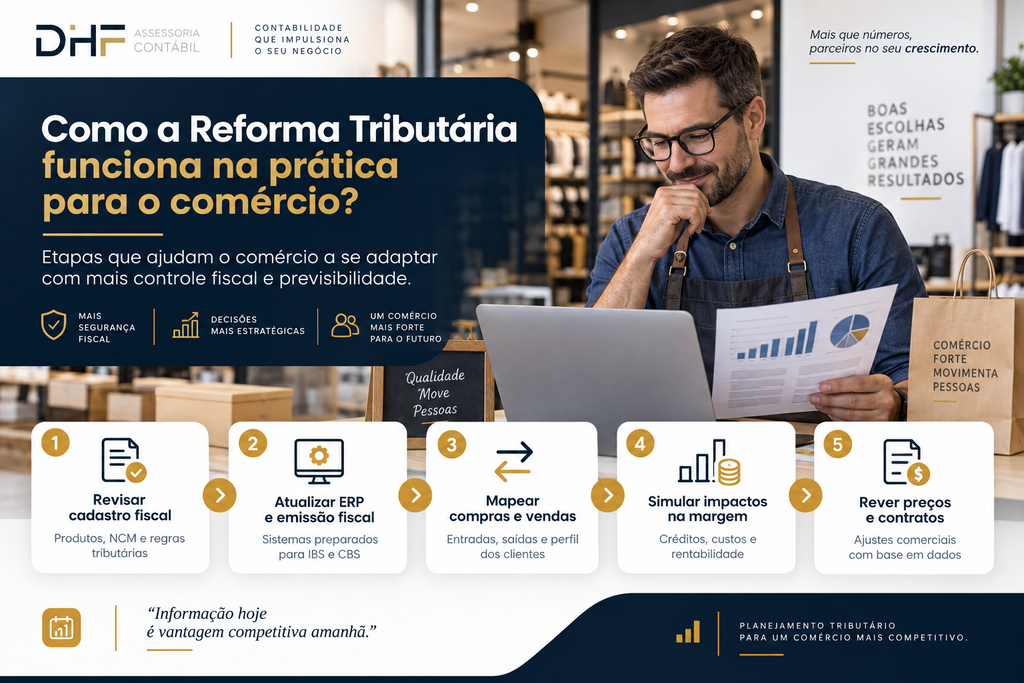
Como a Reforma Tributária funciona na prática para o comércio?
A preparação pode ser dividida em etapas operacionais. Empresas que começam esse trabalho pelos dados e pelos processos conseguem identificar problemas antes que eles cheguem à apuração dos tributos ou à formação do preço de venda.
1. Revisar o cadastro fiscal das mercadorias
O primeiro ponto é verificar a qualidade das informações existentes no ERP.
Produtos devem possuir classificações, descrições e informações fiscais consistentes. Cadastros duplicados, NCMs incorretos ou regras tributárias inseridas manualmente sem controle aumentam o risco de emissão inadequada de documentos.
Em um comércio com milhares de SKUs, um erro cadastral pode afetar uma quantidade significativa de operações. Por isso, a revisão deve considerar não apenas o produto isoladamente, mas também sua tributação conforme a natureza da operação.
2. Atualizar ERP, PDV e sistemas de emissão fiscal
A Reforma Tributária depende fortemente da qualidade dos sistemas utilizados pela empresa. ERP, PDV, plataforma de e-commerce, hub de marketplace, sistema fiscal e contabilidade precisam compartilhar dados consistentes.
A parametrização correta do ERP passa a ter ainda mais relevância porque regras fiscais incorretas podem gerar erros de cálculo, emissão de documentos inconsistentes e divergências entre estoque, faturamento e escrituração.
As orientações da Receita Federal para 2026 detalham a adaptação dos documentos fiscais eletrônicos aos campos relacionados à CBS e ao IBS. Em agosto de 2026, Receita Federal e Comitê Gestor do IBS também flexibilizaram regras de validação para evitar a rejeição automática de determinados documentos pela ausência dessas informações durante o período de adaptação.
Isso não elimina a necessidade de adequação. A empresa deve acompanhar Notas Técnicas, Atos Conjuntos e atualizações do fornecedor do software para garantir que os leiautes estejam preparados para cada etapa do cronograma.
3. Mapear compras e vendas
Uma análise tributária adequada deve separar:
- compras para revenda;
- compras destinadas a uso e consumo;
- despesas operacionais;
- vendas B2B;
- vendas ao consumidor final;
- operações interestaduais;
- devoluções;
- bonificações;
- transferências;
- operações realizadas por marketplaces.
O objetivo é entender onde surgem débitos, créditos e tratamentos diferenciados. Essa análise também ajuda a identificar operações que merecem revisão contratual ou ajustes na formação de preços.
4. Simular os impactos sobre a margem
A carga tributária nominal, isoladamente, não mostra todo o impacto da Reforma Tributária.
Uma mercadoria pode apresentar determinado débito na saída, mas também permitir créditos relacionados às etapas anteriores da cadeia, conforme as regras aplicáveis.
Por isso, a análise econômica precisa considerar compras, vendas, créditos, preço e margem conjuntamente.
A pergunta deixa de ser apenas “qual será a alíquota?” e passa a incluir outra questão: quanto da tributação permanecerá efetivamente como custo depois dos créditos permitidos?
Esse tipo de projeção pode ser incorporado ao planejamento tributário integrado ao ERP, utilizando dados reais da operação para comparar cenários fiscais e impactos financeiros.
5. Rever preços e contratos comerciais
Mudanças tributárias afetam preço, markup e margem.
No comércio, reajustar toda a tabela somente depois de perceber queda na rentabilidade pode significar absorver custos que não estavam previstos.
É recomendável criar simulações por grupo de mercadorias, fornecedor, canal de venda, Estado de destino e perfil do cliente.
Operações B2B podem exigir análises diferentes das vendas direcionadas ao consumidor final.
A não cumulatividade muda a análise tributária do comércio
Um dos elementos centrais do novo sistema é a não cumulatividade de IBS e CBS.
O desenho da Reforma busca permitir o aproveitamento de créditos nas aquisições dentro das condições previstas na legislação, reduzindo a incidência cumulativa ao longo da cadeia.
A aplicação concreta depende da operação realizada, do tratamento tributário correspondente e do cumprimento dos requisitos legais.
Para o varejista, atacadista ou distribuidor, isso exige olhar não apenas para a venda, mas também para a origem das mercadorias e despesas relacionadas à atividade.
Imagine duas empresas comercializando a mesma mercadoria pelo mesmo preço. Uma compra de fornecedores que geram créditos adequadamente documentados e mantém os registros fiscais consistentes. A outra possui fornecedores com estruturas tributárias diferentes ou documentação inadequada.
Mesmo com preços semelhantes, o efeito tributário líquido pode não ser igual.
Por isso, compras e tributação passam a precisar de maior integração. A análise do fornecedor deixa de envolver somente preço, prazo e qualidade e passa a considerar também os efeitos tributários da operação.
Reforma Tributária e Simples Nacional: comércio precisa avaliar a escolha para 2027
Para empresas comerciais optantes pelo Simples Nacional, existe uma decisão adicional.
As regras permitem que empresas do Simples mantenham IBS e CBS dentro da sistemática do regime ou optem pelo recolhimento desses dois tributos pelo regime regular, mantendo os demais tributos no Simples Nacional. Essa alternativa ficou conhecida no mercado como Simples Nacional híbrido.
De acordo com a Receita Federal, para os efeitos do primeiro semestre de 2027, a opção pelo regime regular de IBS e CBS pode ser realizada entre 1º e 30 de setembro de 2026. Caso a opção não seja feita, os novos tributos permanecem incluídos na sistemática do Simples Nacional nesse período.
A regulamentação prevê nova oportunidade de escolha em março de 2027, com efeitos para o segundo semestre.
Essa decisão não deve ser baseada exclusivamente no valor atual do DAS. É necessário considerar perfil dos clientes, potencial de crédito, cadeia de fornecimento, margem, fluxo de caixa e posicionamento comercial.
Simples Nacional com IBS e CBS dentro do regime
Nessa sistemática, IBS e CBS permanecem inseridos na arrecadação pelo Simples Nacional, seguindo as regras aplicáveis ao regime.
Para empresas predominantemente B2C, essa estrutura pode produzir efeitos diferentes daqueles observados em operações voltadas para clientes empresariais. A comparação deve considerar os números reais da empresa.
Simples Nacional com IBS e CBS pelo regime regular
No modelo frequentemente chamado de híbrido, a empresa continua optante pelo Simples Nacional para os demais tributos, mas IBS e CBS são tratados pelo regime regular.
Essa alternativa merece atenção principalmente em negócios B2B, nos quais o aproveitamento de créditos pelo cliente pode interferir na relação comercial e na competitividade do fornecedor.
Não existe uma escolha universalmente mais vantajosa. A empresa precisa simular cada estrutura antes de exercer a opção.
Aspectos técnicos e fiscais que exigem atenção
Documentos fiscais eletrônicos
A Reforma amplia a importância da qualidade dos documentos fiscais.
Notas fiscais precisam acompanhar os leiautes, regras técnicas e cronogramas divulgados pelos órgãos responsáveis. Durante 2026, essas especificações vêm sendo ajustadas para permitir a implantação gradual dos campos de IBS e CBS.
Mesmo quando determinadas regras de validação estão temporariamente flexibilizadas, cadastros e sistemas devem continuar sendo preparados para a operação definitiva do novo modelo.
Cadastro de produtos
NCM, descrição da mercadoria, natureza da operação e demais elementos cadastrais precisam ser revisados.
Não é recomendável simplesmente reproduzir todas as parametrizações utilizadas para ICMS, PIS e Cofins no novo modelo sem análise. A lógica tributária muda, e as regras precisam ser avaliadas à luz da legislação e das especificações técnicas vigentes.
Integração entre fiscal e compras
A área de compras também passa a participar mais diretamente da eficiência tributária.
Condições comerciais aparentemente semelhantes podem gerar efeitos econômicos diferentes quando são considerados tributação, créditos, prazo de pagamento e custo financeiro.
Gestão de estoque
O comércio deve acompanhar atentamente os estoques durante a transição.
Produtos comprados sob determinadas regras podem ser vendidos em um período no qual outras normas já estejam vigentes. Controles inadequados podem dificultar conciliações, análise de margem e rastreabilidade das operações.
Precificação
Preço de venda, markup e margem precisam ser simulados antes das novas etapas do cronograma.
Esse trabalho deve ocorrer por categoria ou grupo de mercadorias, e não apenas pela média do faturamento da empresa. Produtos com margens, fornecedores e perfis tributários diferentes podem reagir de formas distintas às mudanças.
Fluxo de caixa e split payment
Outro ponto que merece acompanhamento é o split payment, mecanismo de segregação do tributo no fluxo financeiro da operação. A mudança pode interferir na disponibilidade imediata de recursos para reposição de estoque, pagamento de fornecedores e despesas operacionais.
Para empresas comerciais com margens reduzidas ou alta necessidade de capital de giro, projeções financeiras devem considerar não somente o montante dos tributos, mas também o momento em que os recursos entram e saem do caixa.
Simples, Lucro Presumido ou Lucro Real: ainda será necessário avaliar regimes?
Sim. A Reforma Tributária não elimina a necessidade de planejamento tributário.
IRPJ, CSLL, contribuições previdenciárias e outras obrigações continuam influenciando a análise da estrutura tributária da empresa. Além disso, negócios enquadrados no Simples Nacional passam a lidar também com a escolha relacionada à forma de recolhimento de IBS e CBS.
O planejamento da transição da Reforma Tributária para empresas deve considerar faturamento, mix de produtos, classificação fiscal, fornecedores, margens, perfil dos clientes e características específicas das operações.
Portanto, comparar regimes continuará sendo necessário, mas os critérios utilizados nessa comparação precisarão incorporar a nova tributação sobre o consumo.
Principais erros do comércio na preparação para a Reforma Tributária
1. Tratar a Reforma apenas como assunto da contabilidade
Quando o impacto chega ao documento fiscal, ele já envolve tecnologia, compras, financeiro, comercial, estoque e gestão.
Impacto: falhas entre departamentos, cadastros inconsistentes e decisões tomadas com informações diferentes.
Como evitar: organizar um processo interno que envolva contabilidade, fiscal, financeiro, TI, compras e área comercial.
2. Não revisar o ERP
Atualizar o software não significa que todas as regras estejam parametrizadas corretamente.
Impacto: cálculo inadequado de tributos, erros recorrentes em documentos fiscais e divergências de escrituração.
Como evitar: realizar testes por tipo de operação, produto, fornecedor, cliente e Unidade da Federação.
3. Olhar apenas para a alíquota
A alíquota nominal não representa sozinha o custo tributário efetivo.
Impacto: decisões equivocadas sobre preço, margem e fornecedores.
Como evitar: simular débitos, créditos, custos e rentabilidade por grupo de mercadorias.
4. Deixar a precificação para a última hora
Esperar a próxima etapa da Reforma entrar em vigor para analisar preços pode fazer a empresa absorver impactos tributários que não estavam previstos na margem.
Impacto: redução da rentabilidade e dificuldade para reajustar preços rapidamente.
Como evitar: construir cenários tributários e comerciais antes de cada fase do cronograma.
5. Ignorar a decisão do Simples Nacional
Empresas optantes precisam avaliar se IBS e CBS devem permanecer na sistemática do Simples ou seguir o regime regular.
Impacto: escolha incompatível com a cadeia comercial, o perfil dos clientes ou a estratégia financeira.
Como evitar: comparar os dois modelos considerando créditos, perfil B2B ou B2C, margens e fluxo de caixa. Para os efeitos do primeiro semestre de 2027, a opção pelo regime regular de IBS e CBS deve ser analisada dentro do prazo de setembro de 2026.
6. Não preparar fornecedores e clientes
A Reforma não afeta empresas de forma isolada.
Impacto: perda de competitividade, problemas na formação de créditos e negociações comerciais mal estruturadas.
Como evitar: mapear a cadeia de fornecimento e entender como os principais parceiros serão tributados no novo modelo.
Benefícios de preparar o comércio corretamente
A adequação antecipada não serve apenas para cumprir novas obrigações fiscais. Ela pode melhorar a qualidade das informações utilizadas para administrar o negócio.
Maior controle sobre custos
A empresa consegue identificar com mais precisão quanto da tributação permanece efetivamente associado a cada operação e separar custo tributário, custo de aquisição e margem comercial.
Precificação mais confiável
Simulações permitem antecipar ajustes de preço sem depender de decisões emergenciais quando uma nova fase da Reforma entrar em vigor.
Melhor gestão dos créditos
Documentação e cadastros consistentes reduzem o risco de deixar créditos legítimos sem aproveitamento ou utilizar créditos sem o devido suporte documental.
Maior segurança fiscal
Processos estruturados diminuem inconsistências entre documentos fiscais, ERP, estoque, apuração e escrituração.
Mais eficiência operacional
Quando fiscal, estoque, compras, faturamento e contabilidade trabalham a partir de informações integradas, diminui o volume de correções manuais e retrabalho.
Melhor tomada de decisão
A gestão passa a comparar produtos, fornecedores, canais e clientes considerando também seus efeitos tributários e financeiros.
Perguntas frequentes sobre Reforma Tributária para comércio
Quando a Reforma Tributária começa a valer para o comércio?
A transição já começou. Em 2026, IBS e CBS estão na fase inicial de implementação e adaptação. O novo modelo avança gradualmente nos próximos anos, com vigência integral prevista para 2033.
O ICMS acaba em 2027?
Não. A substituição do ICMS pelo IBS acontece de forma gradual entre 2029 e 2032. A extinção do ICMS está prevista para 2033, conforme o cronograma da Reforma Tributária do Consumo.
Comércio do Simples Nacional será afetado?
Sim. O Simples Nacional continua existindo, mas as empresas precisam considerar as novas regras de IBS e CBS e avaliar a possibilidade de recolhê-los pelo regime regular, conforme as condições previstas na legislação.
O que é Simples Nacional híbrido?
É a expressão utilizada para a situação em que a empresa permanece no Simples Nacional para os demais tributos, mas opta pelo regime regular de IBS e CBS. A decisão deve considerar créditos, perfil dos clientes, cadeia comercial, margem e fluxo de caixa.
A Reforma Tributária pode alterar o preço dos produtos?
Sim. Mudanças na tributação, no aproveitamento de créditos e na dinâmica financeira podem alterar o custo efetivo de determinadas operações. Por isso, empresas comerciais devem revisar formação de preço, markup e margem por categoria de produto.
O comércio precisa trocar de ERP por causa da Reforma?
Não necessariamente. Porém, o sistema utilizado precisa suportar os novos leiautes fiscais, regras de IBS e CBS e integrações exigidas pela operação. Mais importante do que simplesmente trocar o software é garantir que a parametrização e os dados estejam corretos.
Como preparar seu comércio para as próximas etapas da Reforma Tributária
A Reforma muda a forma como empresas comerciais precisam analisar tributação.
A discussão não deve ficar limitada à substituição de PIS, Cofins e ICMS por CBS e IBS. O impacto alcança cadastro de mercadorias, ERP, documentos fiscais, fornecedores, créditos tributários, formação de preços, capital de giro e relacionamento B2B.
Em 2026, a prioridade operacional está na adequação de sistemas, processos e documentos. Para empresas do Simples Nacional, também existe uma decisão específica sobre a forma de recolhimento de IBS e CBS para 2027.
Nos próximos anos, o foco se deslocará progressivamente para a convivência entre os sistemas anterior e novo até a implementação integral prevista para 2033.
Para o comércio, preparar-se significa transformar informação tributária em decisão de gestão: compreender como cada regra interfere no custo da mercadoria, na margem, no fluxo de caixa e na competitividade do negócio.
Prepare seu comércio para a Reforma Tributária com a DHF Contábil
A DHF Contábil atua com contabilidade para comércio, planejamento tributário, gestão fiscal e tributária e consultoria em sistemas ERP, áreas diretamente relacionadas aos desafios trazidos pela Reforma Tributária.
Esse suporte permite analisar a operação de forma integrada, considerando regime tributário, cadastro de mercadorias, volume de documentos fiscais, fornecedores, processos internos, sistemas de gestão e impactos sobre preços e margens.
Com a transição para IBS e CBS avançando, antecipar simulações e revisar os processos fiscais ajuda a reduzir riscos, identificar inconsistências e tomar decisões com base nos números reais da empresa.
Fale com a equipe da DHF Contábil e avalie como preparar seu comércio para as próximas etapas da Reforma Tributária, com suporte para planejamento tributário, gestão fiscal e adequação dos processos empresariais.