
Uma nota fiscal emitida com código incorreto pode alterar a alíquota do ISS, gerar retenções indevidas e produzir informações incompatíveis com as declarações da empresa. Quando o erro se repete durante meses, o problema deixa de ser operacional e passa a representar um passivo tributário.
Prestadores de serviços ainda precisam lidar com regras que variam conforme o município, o regime tributário, a atividade realizada e o perfil do contratante. Duas empresas com faturamento semelhante podem ter obrigações diferentes porque prestam serviços distintos ou mantêm estruturas de folha incompatíveis.
O risco não está apenas em deixar de pagar um imposto. Divergências entre contrato, CNAE, NFS-e, movimentação financeira e escrituração contábil também podem resultar em notificações, multas, restrições fiscais e perda de oportunidades tributárias.
Neste artigo, você entenderá quais obrigações precisam ser controladas, como organizar o processo fiscal e quais decisões ajudam a reduzir riscos sem comprometer o crescimento da empresa.
O que são obrigações fiscais para prestadores de serviços?
As obrigações fiscais para prestadores de serviços compreendem o cálculo e o recolhimento dos tributos, a emissão de notas fiscais e a entrega de declarações aos órgãos competentes. Elas variam conforme atividade, município, regime tributário, folha de pagamento e retenções.
Cumprir essas exigências corretamente requer coerência entre contrato, documento fiscal, receita, contabilidade e informações transmitidas ao Fisco. Por isso, o planejamento tributário baseado em dados e projeções deve considerar não apenas quanto a empresa pagará, mas também quais controles e declarações serão exigidos.
Obrigações principal e acessória não são a mesma coisa
A obrigação principal é o pagamento do tributo ou da penalidade pecuniária. ISS, IRPJ, CSLL, PIS, Cofins e contribuições previdenciárias são exemplos que podem fazer parte da carga de uma prestadora de serviços, conforme o seu enquadramento.
A obrigação acessória corresponde ao dever de emitir documentos, escriturar operações e transmitir informações. NFS-e, PGDAS-D, DEFIS, eSocial, EFD-Reinf, DCTFWeb, ECD e ECF estão entre os exemplos mais conhecidos.
Essa diferença produz um efeito relevante: uma empresa pode não ter imposto a pagar em determinada competência e, mesmo assim, precisar entregar uma declaração. O atraso, a omissão ou a transmissão de informações incorretas pode gerar penalidade própria.
Também é possível pagar o tributo e permanecer irregular. Isso acontece quando o valor recolhido não coincide com a nota fiscal, com as retenções informadas pelo cliente ou com os dados enviados nas escriturações digitais.
Quais tributos podem incidir sobre uma empresa de serviços?
A resposta depende do regime tributário e da natureza da atividade. Não existe uma única composição aplicável a todas as prestadoras.
ISS
O Imposto Sobre Serviços é de competência municipal e incide sobre as atividades previstas na lista anexa à Lei Complementar nº 116/2003. A alíquota, dentro dos limites legais, depende da legislação do município competente.
A regra geral atribui o ISS ao município onde está localizado o estabelecimento prestador. Entretanto, a própria legislação prevê exceções nas quais o imposto é devido no local da execução, do imóvel ou do tomador, conforme o tipo de serviço.
Por isso, atender um cliente de outra cidade não significa, automaticamente, que o ISS será devido no município do contratante. A natureza da atividade precisa ser comparada às hipóteses legais, às regras de retenção e à legislação municipal.
Tributos federais sobre o resultado e a receita
Fora do Simples Nacional, a prestadora pode estar sujeita a:
- IRPJ;
- CSLL;
- PIS/Pasep;
- Cofins;
- contribuição previdenciária patronal;
- adicionais e retenções, quando aplicáveis.
No Lucro Presumido, muitas atividades de serviços utilizam presunção de 32% da receita para calcular IRPJ e CSLL. Essa regra não significa que a carga total seja de 32%. O percentual é aplicado para determinar a base tributável, sobre a qual incidem as alíquotas dos respectivos tributos.
A análise sobre como reduzir impostos no Lucro Presumido legalmente deve considerar margem efetiva, adicional de IRPJ, ISS, PIS, Cofins, folha e retenções. Avaliar apenas uma alíquota isolada pode levar a uma conclusão incorreta.
No Lucro Real, IRPJ e CSLL são calculados a partir do resultado contábil ajustado pelas adições, exclusões e compensações permitidas. Esse regime exige escrituração mais detalhada, mas pode merecer análise em operações com margens reduzidas, despesas relevantes ou particularidades fiscais.
Contribuições e encargos sobre a folha
Empresas com empregados e sócios remunerados por pró-labore precisam controlar eSocial, FGTS Digital, INSS e demais encargos trabalhistas e previdenciários.
No Simples Nacional, a contribuição patronal previdenciária está normalmente incluída no DAS, exceto nas atividades tributadas pelo Anexo IV. Nessas hipóteses, a contribuição previdenciária patronal é recolhida fora do documento unificado.
Como as obrigações fiscais funcionam na prática?
O cumprimento fiscal começa antes da emissão da nota e termina somente depois da conciliação entre documentos, pagamentos e declarações. Um processo consistente pode seguir estas etapas:
- Identificar o serviço efetivamente prestado
A descrição contratual deve representar a atividade realizada. CNAE, item da lista de serviços, código municipal e tratamento tributário precisam ser compatíveis. - Verificar o município competente para cobrar o ISS
A empresa deve analisar se prevalece o local do estabelecimento prestador ou alguma exceção prevista na Lei Complementar nº 116/2003. - Avaliar a existência de retenções
Antes de emitir a nota, é necessário verificar se ISS, IRRF, INSS, PIS, Cofins ou CSLL serão retidos pelo contratante. A resposta depende do serviço, das partes, do município e das regras aplicáveis. - Emitir a NFS-e com dados completos
O documento deve apresentar tomador, descrição do serviço, valor, código, município de incidência, retenções e demais campos exigidos. - Registrar a receita na competência correta
O faturamento deve ser reconhecido conforme o regime aplicável, mantendo coerência entre contrato, nota, execução e recebimento. - Apurar os tributos
O cálculo considera regime tributário, receita acumulada, segregação de atividades, folha, retenções e eventuais benefícios. - Transmitir as obrigações acessórias
Os dados fiscais, previdenciários e contábeis são enviados por sistemas municipais e ambientes federais, como SPED, eSocial e DCTFWeb. - Conciliar os valores
A empresa precisa comparar notas emitidas, extratos, recebimentos, retenções, guias e declarações. Diferenças devem ser corrigidas antes que se acumulem. - Guardar documentos e evidências
Contratos, notas, comprovantes, relatórios e memórias de cálculo sustentam as informações apresentadas em eventual fiscalização.
Aspectos técnicos e fiscais que exigem mais atenção
1.O código do serviço interfere na tributação
O CNAE identifica as atividades econômicas da empresa, mas não substitui o item da lista de serviços utilizado para fins de ISS. Também podem existir códigos municipais próprios para emissão da NFS-e.
Uma empresa de tecnologia, por exemplo, pode obter receitas de licenciamento, suporte, consultoria, desenvolvimento sob encomenda e treinamento. Registrar todos esses serviços sob um único código, sem avaliar a natureza de cada contrato, pode distorcer a incidência, o município competente e as retenções.
A descrição da nota precisa apresentar o que foi realizado de maneira objetiva. Termos vagos como “serviços prestados” dificultam a comprovação da operação e podem gerar interpretações desfavoráveis.
2.Retenção não significa isenção
Quando o contratante retém um tributo, o valor deixa de ser recebido integralmente pelo prestador porque será recolhido em seu nome. Isso não significa que a receita possa ser omitida nem que todas as obrigações tenham sido encerradas.
A prestadora deve registrar o faturamento bruto, reconhecer o crédito da retenção e verificar como o valor poderá ser compensado ou deduzido na apuração.
Se o cliente desconta o imposto, mas a empresa não registra a retenção corretamente, pode pagar novamente o mesmo tributo. No sentido inverso, deduzir uma retenção inexistente cria insuficiência de recolhimento.
3.O Fator R depende de acompanhamento mensal
Determinadas atividades do Simples Nacional podem ser tributadas pelo Anexo III ou pelo Anexo V conforme o Fator R. O cálculo compara a folha dos últimos 12 meses com a receita bruta do mesmo período.
Quando o resultado é igual ou superior a 28%, a atividade alcançada pela regra pode ser tributada pelo Anexo III. Abaixo desse percentual, a tributação tende a ocorrer pelo Anexo V.
Folha, pró-labore e faturamento variam ao longo do ano. Portanto, alcançar 28% em um mês não garante o mesmo enquadramento nas competências seguintes. Alterar o pró-labore apenas para influenciar o índice, sem avaliar INSS, Imposto de Renda, caixa e realidade societária, também pode produzir um custo maior que a economia esperada.
4.A EFD-Reinf e a DCTFWeb precisam apresentar dados coerentes
A EFD-Reinf integra o Sistema Público de Escrituração Digital e recebe informações sobre retenções e outros fatos fiscais não relacionados ao trabalho. As informações trabalhistas e previdenciárias, por sua vez, passam pelo eSocial.
Esses dados alimentam a DCTFWeb, utilizada para confessar débitos e viabilizar a emissão do documento de arrecadação. Inconsistências entre escriturações, fechamento dos eventos e pagamento podem impedir a emissão correta da guia ou manter pendências no ambiente fiscal.
A gestão tributária preventiva ajuda a identificar essas divergências antes que elas resultem em cobrança, restrição cadastral ou necessidade de retificar sucessivas competências.
5.A NFS-e deve refletir o contrato
A nota não deve ser tratada como documento isolado. Descrição, competência, valor, retenção e tomador precisam ser compatíveis com o contrato e com a execução.
Também é necessário acompanhar a adoção do padrão nacional da NFS-e e as regras do município responsável pela emissão. O Portal Nacional da Nota Fiscal de Serviço Eletrônica reúne informações e ambientes relacionados ao documento fiscal, mas a forma de utilização depende do enquadramento do contribuinte e da integração municipal.
6.A Reforma Tributária altera a lógica de controle
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 criaram o IBS e a CBS, iniciando uma transição que modifica a tributação sobre o consumo.
Para prestadores de serviços, a análise não deve ficar restrita à alíquota nominal. O efeito financeiro dependerá dos créditos permitidos, do perfil dos clientes, das despesas contratadas, do regime tributário, do preço e da capacidade de repassar o tributo.
O estudo sobre o impacto da CBS e do IBS nas empresas de serviços mostra por que faturamento, lucro, contratos e formação de preços precisam ser analisados em conjunto durante a transição.
Empresas que atendem outras pessoas jurídicas também precisam considerar o efeito dos créditos na relação comercial. Contratos, sistemas, cadastros e documentos fiscais devem acompanhar as mudanças. A Lei Complementar nº 214/2025 reúne as principais regras legais sobre IBS, CBS e Imposto Seletivo.
Quais obrigações podem se aplicar a cada regime?
A tabela apresenta uma visão geral. A lista efetiva depende da atividade, do porte, da existência de empregados, das retenções e das regras locais.
| Regime ou situação | Tributos e apuração | Obrigações que podem ser exigidas | Ponto de atenção |
| Simples Nacional | DAS calculado conforme receita e anexo | NFS-e, PGDAS-D, DEFIS, eSocial, EFD-Reinf e DCTFWeb, quando aplicáveis | Segregação de receitas, Fator R e Anexo IV |
| Lucro Presumido | IRPJ, CSLL, PIS, Cofins, ISS e encargos | NFS-e, EFD-Reinf, DCTFWeb, ECD, ECF e escriturações aplicáveis | Base presumida, retenções e adicional de IRPJ |
| Lucro Real | Tributos sobre resultado ajustado, receita e folha | Obrigações fiscais e contábeis mais detalhadas | Qualidade da escrituração, despesas dedutíveis e controles |
| Prestador com empregados | Encargos trabalhistas e previdenciários | eSocial, FGTS Digital, DCTFWeb e eventos relacionados | Prazos de admissão, folha, afastamentos e desligamentos |
| Serviço com retenção | Tributo descontado pelo tomador | NFS-e, registros contábeis e declarações da retenção | Evitar pagamento em duplicidade ou dedução sem comprovante |
| Atendimento em outros municípios | ISS conforme regra geral ou exceção legal | NFS-e e possíveis cadastros municipais | Identificar corretamente o local de incidência |
Principais erros relacionados às obrigações fiscais
1. Usar o mesmo código para todos os serviços
O erro ocorre quando a empresa ignora diferenças entre consultoria, suporte, execução, licenciamento ou treinamento. Isso pode alterar ISS, retenções e declarações.
Para evitar o problema, cada linha de receita deve ser mapeada conforme contrato, CNAE, item da lista de serviços e código municipal.
2. Emitir a nota somente quando receber
Competência e recebimento não são conceitos necessariamente equivalentes. A emissão tardia pode transferir indevidamente a receita entre períodos e criar divergências com o contratante.
O procedimento correto deve considerar execução, faturamento, regime contábil e legislação municipal.
3. Ignorar as retenções indicadas pelo cliente
Aceitar qualquer desconto sem conferir a base legal reduz o valor recebido e pode dificultar a recuperação posterior. Também é arriscado rejeitar uma retenção obrigatória.
A empresa deve validar tributo, alíquota, base, responsabilidade e comprovante antes de concluir a apuração.
4. Escolher o Simples sem simular outros regimes
O nome “Simples” descreve uma forma simplificada de arrecadação, não uma garantia de menor carga. Atividades no Anexo V, faturamento crescente ou determinadas estruturas de custos podem justificar comparação com Lucro Presumido e Lucro Real.
A simulação deve incluir tributos, encargos, custos de conformidade e projeções de crescimento.
5. Não conciliar faturamento e movimentação financeira
Pix, cartão, boleto, transferência e plataformas digitais deixam registros que podem ser comparados com documentos fiscais. Recebimentos sem nota ou cancelamentos sem justificativa comprometem a rastreabilidade.
A conciliação mensal reduz o tempo necessário para localizar diferenças e corrigi-las.
6. Entregar declarações com dados inconsistentes
Cumprir o prazo não basta. EFD-Reinf, eSocial, DCTFWeb, NFS-e e contabilidade precisam apresentar informações coerentes.
Antes do fechamento, devem ser verificados bases, retenções, CNPJ dos clientes, natureza dos serviços e total de receitas.
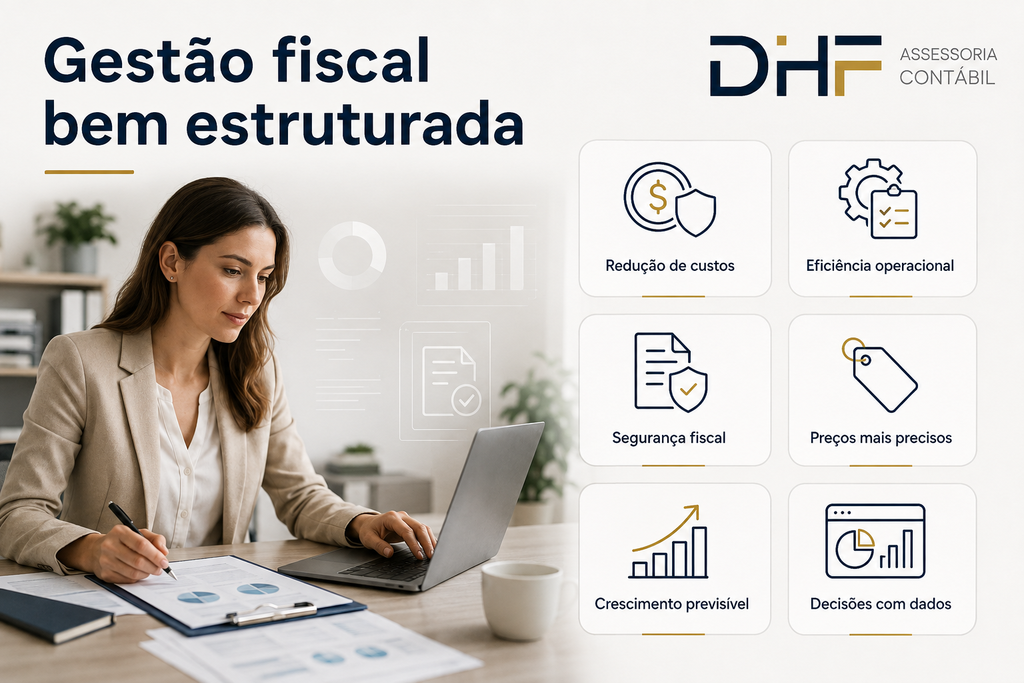
Benefícios de uma gestão fiscal bem estruturada
Cumprir corretamente as obrigações fiscais para prestadores de serviços não serve apenas para evitar multas. Dados fiscais confiáveis melhoram a leitura econômica da empresa e permitem decisões mais precisas.
Redução de custos e pagamentos indevidos
A conferência de códigos, retenções e regimes reduz recolhimentos duplicados e evita que a empresa deixe de utilizar créditos ou deduções legítimas.
Mais eficiência operacional
Processos padronizados diminuem correções, cancelamentos de notas, solicitações dos clientes e retrabalho entre financeiro e contabilidade.
Maior segurança fiscal
A consistência entre documentos, declarações e pagamentos facilita a resposta a notificações e reduz a exposição a autuações.
Melhor formação de preços
Quando o gestor conhece a carga de cada serviço, consegue incluir tributos, comissões e custos na proposta comercial sem comprometer silenciosamente a margem.
Crescimento com previsibilidade
Novos contratos, cidades, funcionários e serviços ampliam as obrigações da empresa. Uma estrutura organizada permite crescer sem multiplicar falhas na mesma proporção.
Decisões baseadas em dados
A contabilidade passa a mostrar margem por serviço, custo da folha, impostos efetivos, valores retidos e necessidade de capital de giro.
Perguntas frequentes sobre obrigações fiscais para prestadores de serviços
1.Prestador de serviços precisa emitir nota fiscal?
Empresas prestadoras normalmente devem emitir NFS-e conforme a legislação do município competente. Para MEI, pessoa física e situações específicas, existem regras próprias que precisam ser consultadas antes da emissão.
2.Quem paga o ISS: o prestador ou o cliente?
Em regra, o prestador recolhe o ISS ao município competente. A legislação pode atribuir ao tomador a responsabilidade pela retenção em determinados serviços ou situações.
3.Empresas do Simples Nacional entregam obrigações acessórias?
Sim. O recolhimento pelo DAS não elimina NFS-e, PGDAS-D, DEFIS, eSocial, EFD-Reinf, DCTFWeb e outras exigências aplicáveis à operação.
4.Toda nota de serviço possui retenção?
Não. A retenção depende da atividade, das partes envolvidas, do local da prestação e da legislação aplicável. Ela deve ser analisada antes da emissão, e não aplicada automaticamente.
5.O que acontece quando uma obrigação é entregue com erro?
A empresa pode precisar retificar a declaração, recalcular tributos e recolher diferenças com juros ou multas. Dependendo do caso, a inconsistência também pode impedir a emissão de certidão fiscal.
6.Como saber quais obrigações se aplicam à empresa?
É necessário analisar CNAEs, serviços efetivamente prestados, regime tributário, municípios envolvidos, faturamento, folha, clientes e retenções. Uma lista genérica não substitui esse diagnóstico.
Como reduzir riscos fiscais na prestação de serviços
A gestão começa pelo alinhamento entre atividade, contrato, CNAE, código municipal e nota fiscal. Depois, a empresa precisa verificar ISS, retenções, regime tributário e obrigações acessórias antes de apurar os valores.
Esse processo deve ser acompanhado por conciliações mensais. Notas emitidas, receitas contábeis, valores recebidos, tributos retidos e declarações precisam contar a mesma história.
Também é recomendável revisar a estrutura quando houver crescimento do faturamento, contratação de funcionários, inclusão de novos serviços, atendimento em outros municípios ou mudanças na legislação. O enquadramento adequado no início do ano pode deixar de ser eficiente meses depois.
Organize a gestão fiscal da sua empresa com a DHF
A DHF Contábil atua com gestão fiscal e tributária, planejamento tributário, contabilidade e integração de processos para empresas prestadoras de serviços.
A equipe pode analisar o enquadramento das atividades, o regime tributário, as retenções, a emissão de notas e as obrigações acessórias, além de identificar divergências que afetam o caixa e a segurança fiscal.
Se sua empresa cresceu, passou a prestar novos serviços ou não possui clareza sobre os dados enviados ao Fisco, solicite uma análise com a equipe da DHF antes que pequenas inconsistências se transformem em multas, retrabalho e custos recorrentes.