
A venda de bebidas pode representar uma parcela expressiva do faturamento de um restaurante. Refrigerantes, cervejas, águas minerais e energéticos aparecem diariamente nos pedidos, mas nem sempre recebem o tratamento tributário adequado na apuração dos impostos.
Um problema frequente está na configuração do sistema de gestão: produtos com regras fiscais diferentes acabam agrupados na mesma categoria de receita.
Dependendo do enquadramento da empresa, essa falha pode provocar recolhimentos indevidos de PIS e Cofins, inconsistências nas declarações e dificuldades para identificar oportunidades de recuperação tributária.
A tributação monofásica costuma ser associada à possibilidade de reduzir impostos sobre determinados produtos.
Entretanto, no caso das bebidas frias, a legislação estabelece particularidades que exigem atenção, especialmente porque o regime foi alterado em 2015 e passou a prever tratamento específico para estabelecimentos varejistas.
Neste artigo, você entenderá quais bebidas merecem revisão, como identificar possíveis erros na classificação fiscal, quais cuidados adotar no Simples Nacional e como organizar uma análise tributária que considere a operação real do restaurante.
O que é tributação monofásica e como ela afeta restaurantes?
A tributação monofásica é uma sistemática de PIS e Cofins em que a cobrança fica concentrada em determinada etapa da cadeia de comercialização, geralmente na indústria ou na importação, com tratamento diferenciado nas operações posteriores.
Para restaurantes, a revisão exige identificar os produtos vendidos e verificar a legislação aplicável.
No caso de bebidas frias, a Lei nº 13.097/2015 substituiu a antiga sistemática monofásica por um regime específico, que prevê alíquota zero de PIS e Cofins para receitas de vendas realizadas por varejistas enquadrados nas condições legais.
Portanto, nem toda bebida está sujeita à mesma regra, e nem toda venda permite excluir PIS e Cofins da apuração.
Quais bebidas do restaurante podem ter tratamento tributário diferenciado?
O primeiro passo para revisar a tributação das bebidas é identificar exatamente o que o restaurante comercializa.
O artigo 14 da Lei nº 13.097/2015 estabelece o alcance do regime específico das chamadas bebidas frias, considerando a classificação fiscal dos produtos.
Entre os itens que podem estar abrangidos, conforme seus respectivos códigos e descrições legais, estão:
- Águas minerais naturais, com ou sem gás.
- Refrigerantes de diferentes sabores.
- Cervejas, inclusive determinadas versões sem álcool.
- Chopes.
- Bebidas energéticas.
- Isotônicos e repositores hidroeletrolíticos.
- Determinados chás e refrescos prontos para consumo.
A identificação comercial, isoladamente, não determina o enquadramento. É necessário verificar a Nomenclatura Comum do Mercosul (NCM), a descrição fiscal, eventuais exceções e a legislação vigente.
Todas as bebidas vendidas no restaurante possuem alíquota zero?
Não. A alíquota zero prevista para determinadas vendas varejistas não se aplica automaticamente a qualquer bebida.
Vinhos, destilados e sucos integrais, por exemplo, não estão abrangidos simplesmente por pertencerem à categoria comercial de bebidas frias. Esses produtos podem possuir outros tratamentos tributários.
Também existe diferença entre revender uma bebida industrializada e preparar uma bebida dentro do estabelecimento.
Um restaurante que comercializa refrigerante em lata realiza uma operação diferente daquela em que prepara uma limonada, um suco natural ou um coquetel utilizando ingredientes adquiridos separadamente.
Essa distinção interfere na classificação fiscal, no registro da receita e na análise da incidência das contribuições.
O mesmo cuidado deve ser observado desde a estruturação do negócio. No artigo sobre abertura de restaurante em Curitiba, são abordadas decisões fiscais relacionadas à escolha do regime tributário, ao cadastro de produtos e à organização das operações antes do início das atividades.
Para conhecer os critérios legais aplicáveis às bebidas frias, vale consultar também a Lei nº 13.097/2015, disponível no Portal da Legislação Federal.
Por que a classificação fiscal das bebidas interfere no imposto pago?
Restaurantes costumam trabalhar com cadastros extensos de produtos. Um mesmo estabelecimento pode comercializar centenas de itens entre refeições, sobremesas, bebidas industrializadas e preparações próprias.
Quando o cadastro fiscal não acompanha essas diferenças, o sistema pode tratar receitas sujeitas a regras específicas como se fossem operações comuns.
Considere um restaurante que registra todas as bebidas em uma única categoria denominada “Bebidas diversas”.
Dentro desse grupo podem existir refrigerantes industrializados, cervejas, vinhos, sucos naturais e coquetéis. Embora sejam semelhantes do ponto de vista comercial, não necessariamente compartilham o mesmo tratamento de PIS e Cofins.
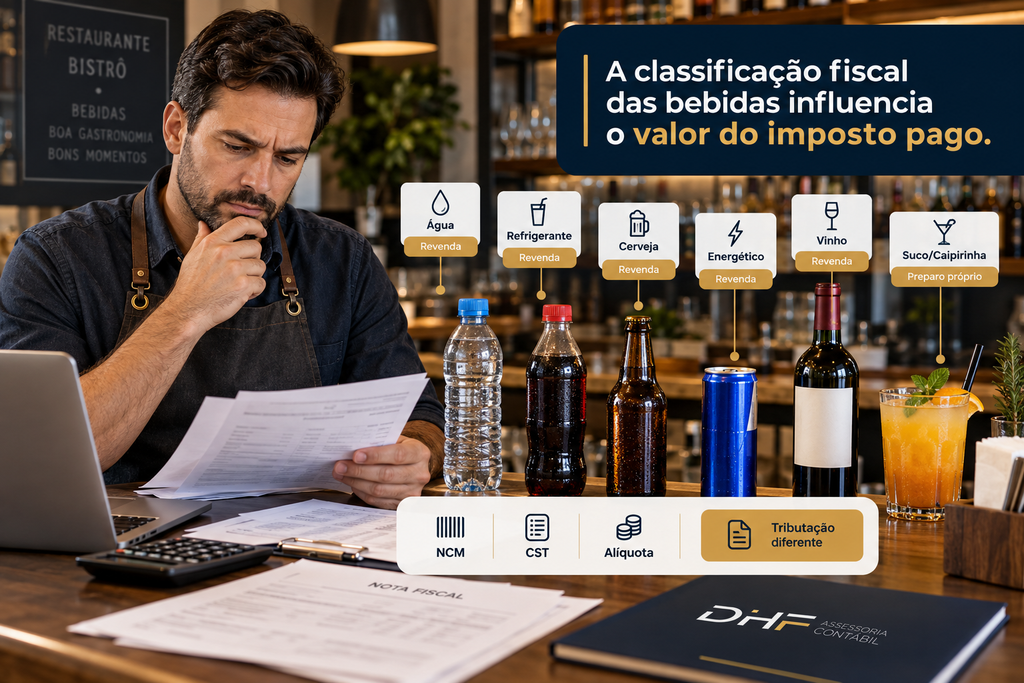
O papel do NCM na revisão tributária
O NCM é um código utilizado para identificar mercadorias nas operações comerciais e fiscais.
Sua análise permite verificar se determinado produto está contemplado em uma regra específica de tributação.
Contudo, o NCM não deve ser analisado isoladamente. A revisão também precisa considerar:
- A descrição efetiva da mercadoria.
- As exceções previstas na legislação.
- A natureza da operação.
- A condição do restaurante como varejista.
- O regime tributário adotado.
- O período em que ocorreu a venda.
Um código incorreto pode levar tanto ao pagamento de tributos indevidos quanto à aplicação irregular de benefícios fiscais.
Qual é a diferença entre CST e NCM?
O NCM identifica a mercadoria. Já o Código de Situação Tributária (CST) informa o tratamento tributário atribuído à operação no documento fiscal ou na escrituração correspondente.
Na revisão de PIS e Cofins, esses dois elementos precisam ser coerentes.
Uma bebida corretamente classificada pelo NCM, mas registrada com CST incompatível com a operação, pode produzir inconsistências fiscais.
O mesmo ocorre quando o sistema utiliza um código tributário padronizado para todos os produtos, sem considerar suas particularidades.
Por isso, revisar apenas a lista de mercadorias não é suficiente. É necessário confrontar o cadastro com os documentos fiscais e a apuração efetivamente realizada.
Como funciona na prática a revisão da tributação das bebidas?
A revisão deve começar pelo cruzamento entre produtos vendidos, documentos fiscais, registros do sistema de gestão e informações utilizadas na apuração dos tributos.
O objetivo não é simplesmente identificar bebidas com alíquota zero, mas demonstrar que o tratamento aplicado a cada receita corresponde à legislação.
1. Levantamento das bebidas comercializadas
O primeiro procedimento consiste em extrair do sistema de gestão uma relação completa dos produtos vendidos durante o período analisado.
Esse relatório deve apresentar, sempre que possível, a descrição da mercadoria, o código interno, o NCM, a quantidade comercializada e a receita gerada.
A análise precisa separar bebidas industrializadas revendidas sem transformação daquelas preparadas no próprio restaurante.
2. Conferência das notas fiscais de compra
As notas fiscais dos fornecedores ajudam a confirmar a identificação das mercadorias.
Nesse momento, a equipe responsável deve confrontar as informações recebidas com os cadastros internos.
Divergências de NCM, descrições incompletas e alterações de produtos não atualizadas no ERP precisam ser investigadas.
A classificação informada pelo fornecedor é uma referência documental, mas não substitui a responsabilidade do estabelecimento por seus próprios registros fiscais.
3. Identificação das regras de PIS e Cofins
Após organizar os produtos, é necessário determinar quais operações estão sujeitas ao regime específico de bebidas frias e quais seguem as regras gerais ou outros tratamentos tributários.
Essa análise deve observar a condição do estabelecimento como varejista, conforme os critérios legais, e eventuais situações que afastem a aplicação da alíquota zero.
Também deve considerar se a receita decorre de revenda, industrialização, importação ou outra atividade.
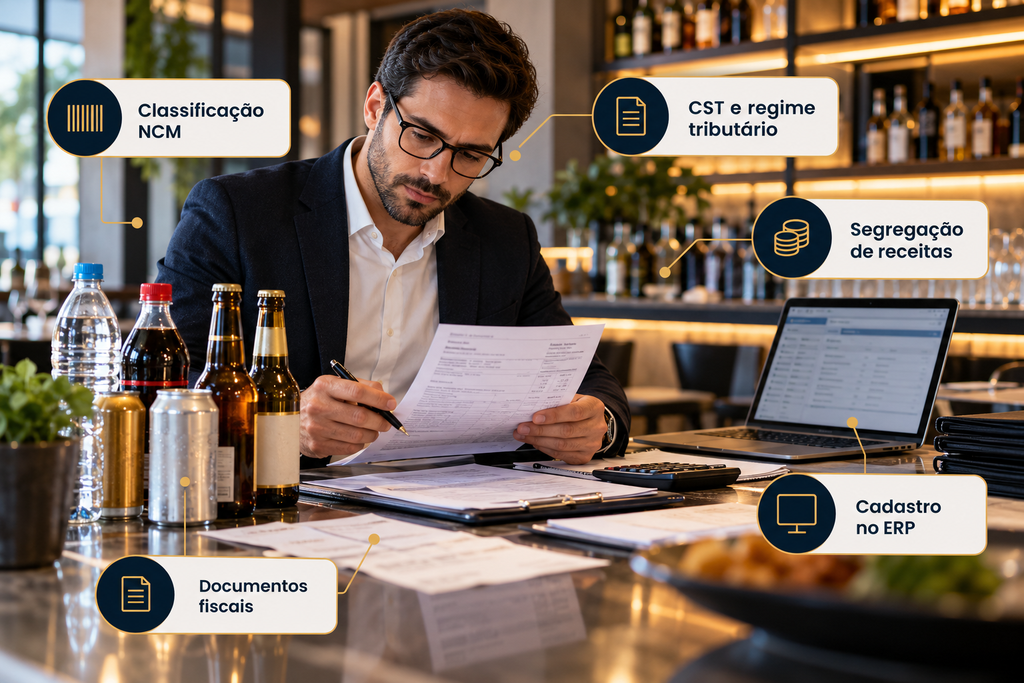
4. Conferência da segregação de receitas
Restaurantes optantes pelo Simples Nacional precisam verificar como as receitas são informadas no Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D).
A segregação correta permite que o cálculo observe as particularidades tributárias das operações.
Uma classificação equivocada pode fazer com que a empresa recolha componentes de PIS e Cofins sobre receitas que, conforme a legislação aplicável, deveriam receber tratamento diferenciado.
5. Comparação entre o imposto recolhido e o devido
Com os produtos classificados e as receitas conciliadas, torna-se possível refazer a apuração dos períodos selecionados.
A comparação deve considerar as regras vigentes em cada competência, o enquadramento tributário da empresa e os documentos que comprovam as operações.
Se houver diferenças, a equipe contábil deverá investigar sua origem antes de propor qualquer retificação.
6. Correção dos processos e avaliação de recuperação tributária
A última etapa envolve corrigir os cadastros e os parâmetros fiscais do sistema, ajustar procedimentos e avaliar eventuais valores recolhidos indevidamente.
Quando houver fundamento legal e documentação suficiente, poderá ser cabível solicitar restituição ou adotar outro procedimento de recuperação admitido para o regime tributário.
A existência de uma diferença na simulação, entretanto, não significa que o valor esteja automaticamente disponível para recuperação.
Esse procedimento também é abordado no conteúdo sobre recuperação de impostos para comércio, que explica como identificar recolhimentos indevidos, conferir documentos fiscais e avaliar oportunidades de recuperação com respaldo legal.
Aspectos técnicos e fiscais que exigem atenção na tributação monofásica
A revisão da receita de bebidas exige conhecimento das regras de PIS e Cofins, mas também das particularidades do Simples Nacional, das obrigações acessórias e da atividade exercida pelo restaurante.
Lei nº 13.097/2015 e o regime específico das bebidas frias
Os artigos 14 a 36 da Lei nº 13.097/2015 estabelecem regras relevantes para a tributação de determinadas bebidas.
Entre os dispositivos mais importantes estão:
- Artigo 14: delimita os produtos alcançados pelo regime.
- Artigo 17: estabelece critérios para caracterização do varejista.
- Artigo 28: prevê alíquota zero de PIS e Cofins sobre receitas de vendas realizadas por pessoas jurídicas varejistas nas condições legais.
- Artigo 29: estabelece restrições ao aproveitamento de créditos por varejistas.
- Artigo 32: trata de regras específicas de créditos em outras etapas da cadeia.
Um cuidado técnico merece atenção: embora seja comum encontrar a expressão “bebidas monofásicas” em materiais contábeis, a legislação vigente desde 2015 modificou a sistemática anteriormente utilizada.
Desde 1º de maio de 2015, o regime das bebidas frias passou a seguir essa legislação específica. Portanto, a aplicação da alíquota zero ao varejista não deve ser confundida com a permanência integral do antigo regime monofásico.
Tributação de bebidas no Simples Nacional
No Simples Nacional, a apuração normalmente reúne diferentes tributos em um único documento de arrecadação, o DAS.
Entretanto, a Lei Complementar nº 123/2006 prevê a segregação de determinadas receitas sujeitas a tratamentos tributários específicos.
Para restaurantes, isso exige verificar a natureza das receitas e a parcela dos tributos aplicável a cada operação.
Quando uma receita de venda de bebida fria se enquadra nas condições de alíquota zero de PIS e Cofins, a apuração deve observar esse tratamento, inclusive as regras específicas de segregação no Simples Nacional.
A redução não corresponde à exclusão integral da receita do DAS. Os demais componentes tributários continuam sujeitos às regras aplicáveis.
O restaurante também não deve confundir a segregação de PIS e Cofins com a eventual substituição tributária do ICMS. São tratamentos distintos, com fundamentos e requisitos próprios.
A base normativa inclui o artigo 18 da Lei Complementar nº 123/2006 e as disposições pertinentes da Resolução CGSN nº 140/2018.
Restaurantes no Lucro Presumido ou Lucro Real
Empresas que apuram tributos pelo Lucro Presumido ou pelo Lucro Real também precisam avaliar o tratamento das receitas de bebidas.
Nesses regimes, a revisão considera a apuração das contribuições conforme as regras aplicáveis à empresa e às operações realizadas.
No Lucro Presumido, por exemplo, a incidência cumulativa geralmente utiliza alíquotas básicas de PIS e Cofins. Entretanto, receitas abrangidas por tratamentos específicos não devem ser analisadas apenas pelas alíquotas gerais.
No Lucro Real, a análise também envolve as regras da não cumulatividade e as limitações legais ao aproveitamento de créditos.
A alíquota zero sobre uma receita não significa, por si só, autorização para aproveitar créditos relativos às aquisições.
Em particular, o artigo 29 da Lei nº 13.097/2015 estabelece restrições específicas para varejistas de bebidas frias.
Por isso, uma revisão tecnicamente adequada deve diferenciar duas questões: o tratamento tributário da receita de venda e o eventual direito a créditos sobre as aquisições.
Obrigações acessórias e consistência documental
A revisão precisa alcançar as informações utilizadas na escrituração e nas declarações fiscais.
Conforme o regime tributário e as obrigações aplicáveis, devem ser examinados documentos como:
- Notas fiscais eletrônicas de aquisição.
- Documentos fiscais de venda, incluindo NFC-e quando utilizada.
- Relatórios do sistema de gestão e do ponto de venda.
- Informações declaradas no PGDAS-D.
- Registros da EFD-Contribuições, quando exigida.
- Comprovantes de arrecadação e memórias de cálculo.
A conciliação entre vendas, documentos fiscais e declarações ajuda a identificar diferenças que não aparecem em uma simples conferência de alíquotas.
Também permite avaliar se os dados utilizados na apuração refletem efetivamente as operações realizadas.
Como a Reforma Tributária influencia essa revisão?
A Reforma Tributária do consumo estabelece a substituição gradual de PIS e Cofins pela Contribuição sobre Bens e Serviços (CBS), além da implantação do Imposto sobre Bens e Serviços (IBS).
Em 2026, a fase de transição exige atenção aos novos requisitos fiscais e à preparação dos sistemas. A substituição de PIS e Cofins pela CBS está prevista para 2027, conforme o cronograma constitucional e a legislação complementar.
Isso torna necessário separar duas análises: a revisão de períodos anteriores, submetidos às regras de PIS e Cofins, e a preparação das operações futuras para a nova sistemática.
Os critérios históricos de segregação de receitas não devem ser simplesmente reproduzidos na apuração da CBS.
Para restaurantes, a revisão dos cadastros de bebidas também representa uma oportunidade de melhorar a qualidade dos dados utilizados na transição tributária.
Outro aspecto relevante é a formação dos preços. No conteúdo sobre Reforma Tributária para bares e restaurantes, são analisados os reflexos das mudanças fiscais sobre os custos, as margens e a precificação dos produtos comercializados.
Para acompanhar os requisitos e os prazos de adaptação, a Receita Federal disponibiliza orientações sobre a Reforma Tributária do Consumo, incluindo o cronograma de documentos fiscais eletrônicos e as etapas de implementação.
Tabela: como analisar a tributação das bebidas no restaurante
A tabela apresenta situações comuns e os cuidados que devem orientar a revisão fiscal.
| Produto ou operação | Tratamento a verificar | Principal cuidado |
| Refrigerante industrializado | Regime específico de bebidas frias e possível alíquota zero na venda varejista | Conferir NCM e condição de varejista |
| Cerveja e chope | Regras da Lei nº 13.097/2015 | Validar classificação e natureza da operação |
| Água mineral | Possível enquadramento no regime específico | Verificar descrição fiscal e exceções |
| Energéticos e isotônicos | Enquadramento conforme classificação legal | Conciliar cadastro, nota de compra e venda |
| Vinho e destilados | Regras próprias, fora do enquadramento automático de bebidas frias | Evitar aplicação indiscriminada da alíquota zero |
| Suco natural preparado no restaurante | Tratamento conforme natureza da operação | Não confundir preparo próprio com revenda de bebida industrializada |
| Bebida incluída em combo | Análise da operação e da documentação fiscal | Verificar composição, preço e registro da receita |
O tratamento definitivo depende da legislação vigente no período, da classificação do produto, da natureza da operação e do enquadramento tributário da empresa.
Exemplo prático: quanto um restaurante pode estar recolhendo indevidamente?
Considere um restaurante optante pelo Simples Nacional que apresente o seguinte faturamento mensal:
| Tipo de receita | Valor mensal |
| Refeições e preparações | R$ 90.000 |
| Bebidas frias potencialmente abrangidas pela alíquota zero | R$ 25.000 |
| Outras bebidas | R$ 5.000 |
| Faturamento total | R$ 120.000 |
Imagine que o sistema tenha tratado todas as receitas como se estivessem sujeitas à mesma composição tributária, sem considerar o tratamento específico das bebidas frias.
Após revisar os cadastros, a contabilidade identifica que os R$ 25.000 em vendas de determinadas bebidas poderiam receber a segregação adequada de PIS e Cofins.
Para demonstrar a lógica do cálculo, considere uma participação conjunta hipotética de 0,50 ponto percentual dessas contribuições na tributação efetiva da receita analisada.
Simulação ilustrativa da diferença tributária
| Indicador | Valor |
| Receita mensal analisada | R$ 25.000 |
| Diferença hipotética de tributação | 0,50 ponto percentual |
| Diferença potencial mensal | R$ 125 |
| Diferença potencial em 12 meses | R$ 1.500 |
Esse exemplo não representa uma alíquota legal fixa nem uma estimativa de recuperação garantida. No Simples Nacional, os percentuais efetivos dependem de fatores como receita bruta acumulada, anexo aplicável, faixa de tributação e repartição dos tributos.
O valor real somente pode ser determinado após a reconstituição das apurações e a validação documental.
Ainda assim, o exemplo demonstra como uma inconsistência aparentemente pequena pode produzir efeitos recorrentes no custo tributário do restaurante.
Quais são os principais erros na tributação das bebidas?
A revisão fiscal de restaurantes costuma revelar problemas relacionados à parametrização dos sistemas, à classificação dos produtos e à falta de conciliação entre vendas e declarações.
1. Aplicar a mesma tributação para todas as bebidas
O erro ocorre quando refrigerantes, cervejas, vinhos, sucos e outras bebidas recebem automaticamente a mesma configuração tributária.
Isso pode provocar recolhimentos indevidos ou aplicação irregular de alíquotas reduzidas.
Como evitar: criar grupos fiscais compatíveis com a legislação e revisar individualmente os produtos que apresentam tratamentos diferenciados.
2. Confundir tributação monofásica com alíquota zero
Embora os conceitos estejam relacionados, eles não são equivalentes.
No caso das bebidas frias, a legislação vigente desde 2015 estabelece um regime específico que não deve ser descrito simplesmente como a antiga tributação monofásica.
Como evitar: utilizar a legislação aplicável ao período analisado e identificar o fundamento legal do tratamento atribuído à receita.
3. Confiar exclusivamente no NCM informado pelo fornecedor
Uma classificação incorreta na nota fiscal de compra pode ser reproduzida no cadastro interno e afetar diversas operações posteriores.
Além disso, produtos com descrições comerciais semelhantes podem apresentar classificações diferentes.
Como evitar: conferir a descrição técnica da mercadoria, as regras de classificação fiscal e as exceções previstas na legislação.
4. Não segregar corretamente as receitas no Simples Nacional
A ausência de segregação pode levar ao recolhimento de componentes tributários incompatíveis com o tratamento legal de determinadas operações.
O problema tende a se repetir enquanto os parâmetros do sistema permanecerem incorretos.
Como evitar: conciliar os relatórios de vendas com as informações declaradas no PGDAS-D e validar a composição dos tributos.
5. Solicitar recuperação tributária sem documentação suficiente
Identificar uma possível diferença na apuração não significa que exista direito líquido e certo à restituição.
Sem notas fiscais, registros de venda, declarações e memória de cálculo, a empresa pode enfrentar questionamentos fiscais.
Como evitar: construir um demonstrativo por competência, com identificação dos produtos, fundamentos legais e comprovação dos valores.
6. Corrigir o passado e manter o sistema desatualizado
Um restaurante pode recuperar valores relativos a períodos anteriores e continuar cometendo o mesmo erro nas operações futuras.
Isso acontece quando a revisão é conduzida apenas como uma análise de créditos, sem alcançar os processos operacionais.
Como evitar: atualizar o ERP, revisar cadastros, orientar os responsáveis pelos lançamentos e estabelecer conferências periódicas.
Quais são os benefícios de revisar corretamente a tributação das bebidas?
Uma revisão bem estruturada produz resultados que vão além da identificação de eventuais pagamentos indevidos.
Redução de custos tributários
A classificação adequada permite que as receitas recebam o tratamento previsto na legislação, evitando recolhimentos superiores aos efetivamente devidos.
Essa economia, quando existente, contribui para preservar a margem operacional do restaurante.
Maior segurança fiscal
Cadastros consistentes, documentos organizados e apurações conciliadas reduzem o risco de divergências nas obrigações acessórias.
Também facilitam a apresentação de informações em eventuais procedimentos de fiscalização.
Mais eficiência na gestão
Quando o sistema de gestão possui parâmetros tributários corretos, a equipe financeira consegue trabalhar com informações mais confiáveis.
Isso reduz retrabalho, ajustes manuais e dificuldades de conciliação entre vendas e contabilidade.
Melhor análise da rentabilidade
O restaurante precisa conhecer não apenas o faturamento das bebidas, mas também sua contribuição para o resultado.
Uma análise tributária adequada ajuda a identificar o custo fiscal das operações e melhora a avaliação da margem por categoria de produto.
Preparação para mudanças tributárias
A revisão dos cadastros contribui para a adaptação às novas exigências da Reforma Tributária.
Embora as regras de PIS e Cofins sejam substituídas gradualmente pela nova sistemática, a qualidade dos dados fiscais continuará influenciando a apuração e o controle das operações.
Por isso, o acompanhamento das mudanças na tributação do consumo apresentadas pela Receita Federal também deve fazer parte do planejamento fiscal do estabelecimento.
Perguntas frequentes sobre tributação monofásica
Restaurante do Simples Nacional pode pagar menos impostos sobre bebidas?
Sim, dependendo dos produtos e das operações. Determinadas receitas de vendas varejistas de bebidas frias podem receber alíquota zero de PIS e Cofins, conforme a Lei nº 13.097/2015. É necessário verificar o enquadramento e realizar a segregação correta no Simples Nacional.
Cerveja e refrigerante têm tributação monofásica?
Essas bebidas estão entre os produtos que podem ser abrangidos pelo regime específico da Lei nº 13.097/2015. Desde maio de 2015, esse regime substituiu a antiga sistemática monofásica de bebidas frias e prevê alíquota zero nas vendas realizadas por varejistas que atendam às condições legais.
O restaurante pode recuperar PIS e Cofins pagos indevidamente?
Pode existir direito à restituição quando forem comprovados recolhimentos indevidos ou superiores ao devido. A recuperação depende da revisão das apurações, da documentação fiscal, dos prazos legais e dos procedimentos aplicáveis ao regime tributário.
Como identificar se o restaurante está pagando impostos a mais?
A identificação exige comparar o cadastro fiscal das bebidas, os documentos de compra e venda, os relatórios de faturamento e as declarações tributárias. Uma revisão por produto e competência permite verificar possíveis diferenças entre os valores recolhidos e os efetivamente devidos.
A tributação diferenciada vale para sucos naturais e drinks?
Não automaticamente. Bebidas preparadas no próprio restaurante podem ter tratamento diferente daquele aplicável à revenda de bebidas industrializadas. A análise depende da natureza da operação, da classificação fiscal e da legislação pertinente.
A Reforma Tributária acaba com a tributação monofásica?
A Reforma Tributária prevê a substituição de PIS e Cofins pela CBS a partir de 2027, alterando o sistema de tributação do consumo. Isso não elimina a necessidade de revisar os recolhimentos realizados sob as regras anteriores, nem significa que os tratamentos históricos serão automaticamente mantidos no novo modelo.
Como manter a tributação das bebidas correta e evitar novos pagamentos indevidos?
A revisão da tributação das bebidas deve fazer parte dos controles fiscais do restaurante, especialmente quando o estabelecimento comercializa produtos com diferentes classificações e tratamentos tributários.
A análise começa pela identificação das mercadorias, passa pela conferência dos documentos fiscais e exige verificar como as receitas são informadas na apuração.
Três pontos merecem atenção permanente: a correta classificação das bebidas, a aplicação das regras específicas de PIS e Cofins e a consistência entre o sistema de gestão e as obrigações fiscais.
Para restaurantes optantes pelo Simples Nacional, a segregação adequada das receitas pode evitar recolhimentos indevidos. Nos demais regimes, a revisão também precisa considerar as regras próprias de incidência e aproveitamento de créditos.
Além disso, eventuais valores pagos a maior devem ser avaliados com documentação suficiente e respeito aos procedimentos legais de recuperação.
O resultado esperado não é apenas pagar menos impostos quando a legislação permitir, mas manter uma operação fiscal organizada, com dados confiáveis para decisões sobre preços, margens e rentabilidade.
Sua empresa está tributando corretamente as bebidas que vende?
Uma configuração fiscal incorreta pode permanecer no sistema durante meses sem ser percebida, afetando os custos do restaurante e dificultando a identificação de valores eventualmente recolhidos a maior.
A DHF Contábil oferece soluções em Gestão Fiscal e Tributária, Recuperação de Impostos, Planejamento Tributário e Consultoria em Sistemas ERP, que podem apoiar a revisão das operações e a organização dos processos fiscais do seu negócio.
Com uma análise técnica dos cadastros, das receitas e dos recolhimentos, é possível identificar inconsistências, avaliar oportunidades legalmente fundamentadas e melhorar a qualidade das informações utilizadas na gestão.
Quer verificar se o seu restaurante está recolhendo PIS e Cofins corretamente? Solicite uma análise tributária especializada e descubra como organizar a tributação das bebidas, reduzir riscos fiscais e proteger as margens do seu negócio.